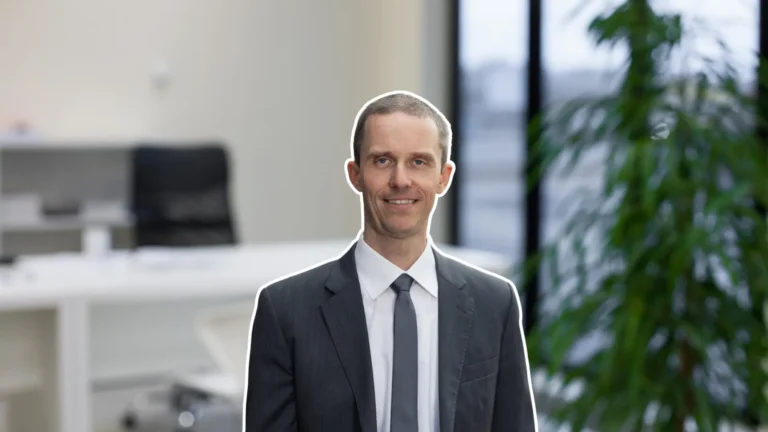
Americké akcie mohou růst o deset procent, a přesto na nich český investor může prodělat. Stačí, aby mezitím výrazně oslabil dolar vůči koruně. Právě měnové riziko přitom patří mezi faktory, které drobní investoři při budování svého portfolia často přehlížejí. Jak velký vliv může mít vývoj koruny na skutečné zhodnocení investic, kdy se vyplatí měnové zajištění a proč není vždy rozumné sázet na posilování dolaru? O tom jsme pro Tradeinfo.cz hovořili s Miroslavem Novákem, hlavním analytikem společnosti Citfin, který se dlouhodobě specializuje na devizové trhy a makroekonomický vývoj. V rozhovoru mimo jiné vysvětluje, jakých chyb se čeští investoři nejčastěji dopouštějí a proč může být snaha předpovídat měnové kurzy někdy kontraproduktivní.
Češi stále častěji investují do amerických akcií a ETF, přičemž sledují především jejich výkonnost. Jak velkou chybu ale dělají, když při hodnocení svých investic přehlížejí vývoj koruny vůči dolaru?
Když se bavím s drobnými investory, tak si často nedostatečně uvědomují několik důležitých věcí. Za prvé se soustředí na nominální, nikoliv na reálný výnos. Za druhé někteří nerozlišují, jak se nakládá s dividendami. A za třetí ignorují nebo si často ani vůbec neuvědomují kurzové riziko. Např. nákupem indexu S&P 500 v dolarech si totiž investor nekupuje pouze americké akcie, ale zároveň i otevřenou měnovou pozici. Platí přitom jednoduchá poučka, že pokud český investor vydělává a utrácí především v korunách, měl by v korunách vyhodnocovat také své portfolio. A pokud to nedělá nebo si to ani neuvědomuje, tak je to samozřejmě chyba.
Čtěte také: Rozhovor s Markem Jindrou
Můžeme si to ukázat na konkrétním příkladu? Pokud český investor vloží 100 tisíc korun do amerického akciového ETF a jeho hodnota v dolarech vzroste o deset procent, může se přesto stát, že po přepočtu do korun skončí ve ztrátě?
Ano, klidně se může stát, že i přes 10% zhodnocení indexu v dolarech je v korunovém vyjádření výnos nulový nebo dokonce záporný. Dám konkrétní příklad. Při kurzu 25 korun za dolar nakoupím za 100 tisíc korun investici v hodnotě 4 tisíc dolarů. Po 10% zhodnocení je hodnota 4 400 dolarů. Pokud ale mezitím kurz klesne na 22,50 koruny za dolar, činí hodnota investice jen 99 tisíc korun. Akcie tedy vydělaly 10 %, dolar vůči koruně 10 % ztratil a investor je 1 % v mínusu.
Něco podobného se naposledy stalo v první polovině roku 2025, kdy výrazně oslabil americký dolar. S&P 500 včetně reinvestovaných dividend vzrostl v dolarech zhruba o 6,2 %. Dolar ale vůči koruně zlevnil z 24,24 na 21,13 koruny. Nezajištěná investice tak po přepočtu do korun ztratila přibližně 7,4 %.
Funguje to samozřejmě i opačně. Může investor díky oslabení koruny vydělat, přestože samotné akcie v zahraničí stagnují nebo dokonce mírně ztrácejí?
Samozřejmě, funguje. Když akcie v dolarech ztratí 5 % a dolar vůči koruně posílí o 10 %, korunový výsledek je zisk 4,5 %. Oslabení koruny tedy může ztrátu akcií nejen zmírnit, ale i úplně převážit. Historickým příkladem je rok 2018. S&P 500 včetně reinvestovaných dividend v dolarech ztratil cca 4,4 %, avšak dolar vůči koruně posílil přibližně o 5,5 %. Korunový výsledek tak vyšel necelé 1 % v plusu.
Řada drobných investorů si také neuvědomuje rozdíl mezi měnou, ve které ETF nakupují, a měnovým rizikem, které skutečně podstupují. Pokud například koupím v eurech ETF zaměřené na americké akcie, znamená to, že jsem se vyhnul dolarovému riziku?
Právě že neznamená. Nákup nezajištěného ETF na S&P 500 v eurech sám o sobě dolarové riziko neodstraňuje. Euro je v takovém případě pouze měnou, ve které ETF nakoupím. Hodnota stejných amerických akcií se do něj průběžně přepočítává. Pokud koupím tutéž nezajištěnou třídu ETF jednou v dolarech a podruhé v eurech, bude její korunový výnos při stejném okamžiku nákupu a prodeje prakticky stejný.
Pokud chci omezit dolarové měnové riziko, tak si musím koupit ETF, které je výslovně měnově zajištěné. Např. pro S&P 500 ETF EUR Hedged. Českému investorovi tak v tomto případě sice stále zůstává měnové riziko vůči euru, ale investice je přece jen lépe měnově zajištěná. Volatilita koruny vůči euru je totiž výrazně menší než koruny vůči dolaru.
Když se podíváte na chování českých drobných investorů, jaké další chyby podle vás v souvislosti s měnovým rizikem nejčastěji dělají? A podceňují ho vůbec více než jiná investiční rizika?
Za zásadní chybu považuji nesprávné srovnávání. Investor porovná své portfolio v korunách s dolarovým výnosem indexu a rozdíl pak často přičte špatnému fungování ETF nebo skrytým poplatkům. Další chybou je začít měnové riziko řešit až po výrazném pohybu směnného kurzu. Investor například po oslabení dolaru celé portfolio zajistí, a tím změní dlouhodobou strategii pod vlivem posledního vývoje. Smysluplnější je rozhodnout se předem, jakou měnovou expozici chci držet a proč.
Mohlo by Vás zajímat: AI startup získal 27 milionů dolarů. Zakladatelka se přiznala k podvodu
Ve svých nedávných analýzách jste upozorňoval na tlak, který na korunu vytvářejí dražší energie a silnější dolar. Co podle vás v současnosti představuje největší riziko pro českou měnu a jak by se případné další oslabení promítlo do zahraničních investic?
Za největší riziko bych aktuálně považoval kombinaci déletrvajícího energetického šoku, slabšího evropského růstu a zhoršení nálady na světových trzích. Česko je otevřená ekonomika závislá na zahraniční poptávce a dovozu energetických surovin. Vývoj koruny samozřejmě silně závisí i na měnové politice České národní banky a na očekáváních finančního trhu. V posledních týdnech na euro a potažmo i na korunu negativně dopadá také fiskální riziko ve Francii.
Zatímco vůči euru je koruna dlouhodobě poměrně stabilní, vůči americkému dolaru vykazuje výrazně vyšší volatilitu. Nezajištěnému držiteli S&P 500 by oslabení koruny korunovou hodnotu portfolia zvýšilo při nezměněné dolarové hodnotě akcií.
Vývoj měnových kurzů výrazně ovlivňují také rozhodnutí centrálních bank. Jak velkou roli dnes hraje politika České národní banky ve srovnání s americkým Fedem a Evropskou centrální bankou? A které z těchto institucí by měli čeští investoři věnovat největší pozornost?
Záleží na tom, jaký kurz a jakou investici sledujeme. Pro korunu vůči euru je důležitá především kombinace měnové politiky České národní banky a Evropské centrální banky. Pro korunový výnos amerických akcií je zásadní měnová politika amerického Fedu, protože ovlivňuje dolar, americké finanční podmínky i ocenění akcií. Investor do S&P 500 by proto měl ideálně sledovat všechny tři centrální banky.
Americký dolar bývá v dobách nejistoty často vnímán jako bezpečný přístav. Může tedy nezajištěná investice do dolarových aktiv českému investorovi paradoxně pomoci právě v situaci, kdy akciové trhy výrazně padají?
Pokud při propadu amerických akcií dolar vůči koruně posílí, českému investorovi část ztráty vyrovná. Právě proto nelze automaticky říct, že úplné měnové zajištění vždy sníží kolísání celého akciového portfolia. V některých situacích by odstranilo i tento tlumicí efekt dolaru.
Rozhodující je ale povaha krize. Při globálním útěku do likvidity může dolar těžit ze své role hlavní světové měny. Pokud je ale problém soustředěný do USA a snižuje důvěru v americká aktiva, mohou akcie a dolar oslabovat současně. K tomu došlo např. v dubnu 2025. Historicky došlo k paralelnímu oslabování amerických akcií a dolaru po technologické bublině na začátku tohoto století. A k něčemu podobnému může klidně dojít i v blízké budoucnosti v případě zklamání z návratnosti investic do umělé inteligence.
Znamená to, že měnové riziko nemusí být nutně něčím negativním? Může být držení investic v dolarech či eurech naopak užitečnou součástí diverzifikace portfolia?
Měnové riziko znamená především nejistotu výsledku v měně, ve které peníze potřebujeme. Samo o sobě neznamená očekávanou ztrátu. Pokud má český investor mzdu, nemovitost i budoucí důchod navázané na domácí ekonomiku, mohou zahraniční aktiva jeho celkovou závislost na Česku snížit. Např. při výrazném oslabení koruny by jejich korunová hodnota mohla pomoci chránit část jeho kupní síly.
Měna se navíc posuzuje i podle plánovaných výdajů. Člověk, který chce část úspor jednou utratit v eurech, může mít pro eurová aktiva přirozené využití. Současně ale platí, že celé akciové portfolio v S&P 500 znamená koncentraci na jeden akciový trh i dolarovou expozici.
Jak by se měl pohled na měnové riziko měnit s investičním horizontem? Pokud někdo investuje pravidelně deset nebo dvacet let, má podle vás smysl krátkodobé výkyvy koruny vůbec řešit?
Investiční horizont je důležitou proměnnou. U dlouhodobého akciového portfolia bych kvůli běžným kurzovým výkyvům neměnil plán nákupů. Důležitější je dlouhodobé rozložení investic, nákladovost a schopnost vydržet i nepříznivá období. Delší horizont ale zároveň neznamená, že měnové riziko zmizí nebo že se kurz nutně vrátí na původní úroveň. Dlouhodobý trend např. oslabujícího dolaru může celkový výsledek investování velmi výrazně ovlivnit. Ostatně důkazem je např. vývoj v letech 2001 až 2008.
Mohlo by Vás zajímat: Investování firemních peněz
A co když investor ví, že bude své peníze v určitém okamžiku potřebovat zpět v korunách, například na koupi nemovitosti nebo financování důchodu? Měl by v takovém případě k měnovému riziku přistupovat odlišně?
Určitě. Čím dřívější a pevnější je termín a požadovaná částka v korunách, tím méně prostoru má investor pro nepříznivý pohyb kurzu. U peněz na nemovitost za několik měsíců bych ale jako první řešil samotné akciové riziko. Ani dokonale měnově zajištěné ETF nezabrání tomu, aby akcie před plánovaným výběrem výrazně klesly. Částku potřebnou na takto blízký výdaj dává smysl s předstihem přesunout do likvidních korunových nástrojů s minimální volatilitou. Např. na korunový spořicí účet.
U důchodu je situace odlišná, protože obvykle nejde o jednorázový výběr celého portfolia. Část portfolia může dál pracovat dlouhodobě, zatímco prostředky určené na nejbližší výdaje mohou být v korunách v méně volatilních produktech. Měnové riziko bych tedy přizpůsoboval jednotlivým budoucím výdajům a jejich termínům, ne pouze datu odchodu do důchodu.
Jednou z možností, jak kurzové výkyvy omezit, je měnové zajištění. Kdy podle vás dává smysl zvolit například měnově zajištěné ETF a pro jaký typ investora je takové řešení vhodné?
Zajištění dává smysl tam, kde chce investor omezit závislost výsledku na konkrétním měnovém kurzu. O jeho vhodnosti rozhoduje především účel peněz, měna budoucích výdajů a schopnost snášet volatilitu. I drobný investor může využít zajištěný fond, zatímco velké dlouhodobé akciové portfolio může zůstat záměrně nezajištěné.
U peněz určených na korunové výdaje je nejpřímější korunové zajištění. ETF zajištěné do eur může být dílčím řešením, protože měnový pár EURCZK je historicky zpravidla o dost méně volatilní než USDCZK. U konzervativní dluhopisové části portfolia bývá zajištění důležitější než u akcií, protože kurzový pohyb může převážit relativně nízký výnos dluhopisů. Samostatný forward nebo koupená opce mohou být vhodné pro zkušenějšího investora, pokud rozumí jejich ceně a závazkům. Nemusí přitom ani zajišťovat celé portfolio, ale zvolit předem stanovený podíl.
Měnové zajištění ale není zadarmo. Jaké náklady a nevýhody s sebou přináší? A může se stát, že investor snahou odstranit měnové riziko ve výsledku přijde o významnou část potenciálního výnosu?
Zajištěná a nezajištěná investice se samozřejmě mohou výnosem výrazně lišit. Je však potřeba rozlišovat poplatky a samotný ekonomický dopad zajištění. Vedle případného vyššího TER, tedy průběžných nákladů ETF, a nákladů na obchody hraje roli hlavně rozdíl úrokových sazeb obou měn.
Investor se při zajištění také vzdává přínosu případného posílení dolaru výměnou za ochranu před jeho oslabením v rozsahu sjednaného zajištění. Cílem je předvídatelnější měnová expozice. Není to ale tak, že růst S&P 500 o 70 % v dolarech přinese po zajištění přesně 70 % v korunách. Výsledek ovlivní úrokový rozdíl, poplatky a přesnost průběžného zajištění. U samostatných derivátů mohou podle smlouvy vznikat také požadavky na hotovost či zajištění závazků.
Mohlo by Vás zajímat: Rozhovor s Liborem Fiedlerem
Vy se měnovými kurzy profesně zabýváte řadu let. Má podle vás běžný investor vůbec šanci správně odhadovat budoucí vývoj koruny vůči dolaru či euru? Nebo je snaha načasovat nákup zahraničních investic podle aktuálního kurzu spíše cestou k chybám?
Určitou představu o dlouhodobých faktorech běžný investor mít může. Měnový kurz je ovlivňován například produktivitou, rozdíly v inflaci, úrokovými sazbami nebo vnější bilancí ekonomiky. Odhad dlouhodobého rovnovážného kurzu však rozhodně není návodem na to, za kolik nakoupit dolar příští týden nebo měsíc. Ve středním horizontu se přidává hospodářský cyklus a měnová politika. V krátkém horizontu zase často rozhodují překvapivé zprávy a přesuny kapitálu. Přesné časování je obtížné i pro profesionály.
Drobný investor s dlouhým horizontem by proto měl mít stanovený plán investování. Čekáním na výhodnější dolar může sice ušetřit na směně, ale zároveň mu může uniknout růst akcií, protože se snaží správně odhadnout dva trhy současně. Takže tuto cestu bych moc nedoporučoval.
Kdybyste měl českému investorovi, který dnes buduje své dlouhodobé portfolio, doporučit tři základní pravidla pro práci s měnovým rizikem, jaká by to byla? A čeho by se měl za každou cenu vyvarovat?
První pravidlo je znát skutečnou měnovou expozici a správně měřit výnos. Nestačí vědět, že jsem ETF koupil v eurech. Musím vědět, co drží a zda je měnově zajištěné. Výsledek pak hodnotím v měně budoucích výdajů, včetně dividend a po nákladech, a následně zohledním inflaci.
Druhé pravidlo je přizpůsobit riziko účelu peněz. Prostředky na blízký korunový výdaj mají mít jiný režim než akciové úspory na dalších dvacet let. O tom, jakou část portfolia zajistit, bych rozhodoval podle těchto potřeb.
Třetí pravidlo je držet se jednoduchého, předem stanoveného postupu. Hlídal bych náklady na směnu, pravidelně kontroloval měnové složení portfolia a nesnažil se měnit strategii po každém pohybu dolaru.
Mohlo by Vás zajímat: Zpětný odkup akcií (Buybacky) vs. Dividendy
Zdroj fotky: archiv Miroslava Nováka
Zdroj pozadí: Canva.com