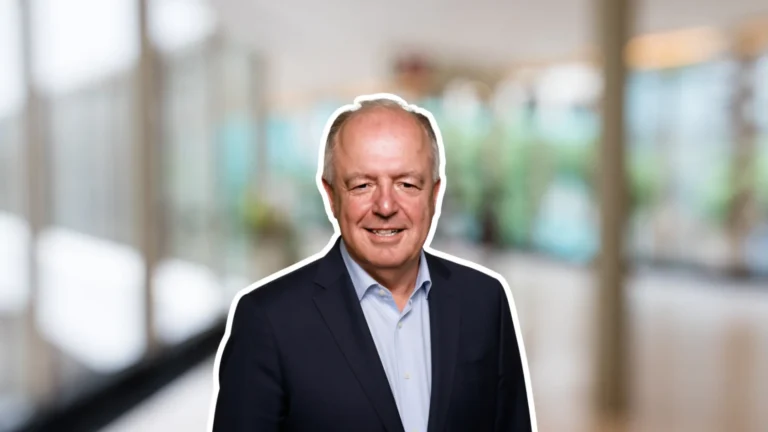
Vydělat: Začít spořit na důchod co nejdříve, nebát se v mladším věku dynamičtějších investic a využít peníze, které nabízí stát i zaměstnavatel. Podle prezidenta Asociace penzijních společností ČR Radka Moce právě tyto kroky mohou rozhodnout o tom, zda bude mít dnešní dvacátník nebo třicátník jednou v penzi několik tisíc korun měsíčně navíc. Moc stojí v čele asociace od začátku roku 2026 a zároveň působí jako předseda dozorčí rady Generali penzijní společnosti.
Začněme úplně prakticky. Kdyby za vámi dnes přišel pětadvacetiletý člověk a zeptal se, co má udělat, aby se jednou v důchodu nemusel výrazně uskromnit, co byste mu poradil jako první?
Ohledně zajištění se na stáří bych mu poradil nespoléhat jen na státní důchod a založit si penzijko hned s první výplatou, i kdyby si měl ukládat třeba jen pár stovek. A investovat je do dynamické strategie, kterou nabízí každá penzijní společnost, případně využít strategii alternativní – je možná i jejich kombinace. Pětadvacetiletý člověk před sebou má přes tři desítky let s penzijkem, a právě dlouhý časový horizont je pro výslednou částku zásadní. Časem pochopitelně začne vydělávat více a ukládat by měl alespoň tisícovku, ideálně více, aby dosáhl na maximální státní příspěvek – tedy 1700 Kč svých a 340 Kč od státu, a takto si může v penzijku vydělat s dynamickou strategií i několik milionů korun. K důchodu pak dostane navíc přes deset tisíc korun měsíčně.
Dá se obecně říct, jakou část svého měsíčního příjmu bychom si měli na stáří odkládat? Je lepší začít ve dvaceti třeba jen s několika stokorunami, nebo počkat, až si člověk bude moci dovolit spořit výrazně vyšší částku?
Určitě je lepší začít co nejdříve, klidně i s nižší částkou, než čekat na dobu, kdy si člověk bude moci dovolit odkládat výrazně více. Kromě výše úložky a investiční strategie ke zhodnocení přispívá i složené úročení. Proto je časová délka investice naprosto zásadním faktorem. A až bude mít účastník tu možnost, je dobré využít maximální státní podporu s úložkou 1700 Kč měsíčně, daňové odpočty využije naplno s úložkou 5700 Kč měsíčně.
Mohlo by se Vám líbit: Mladí lidé přistupují k investování výrazně aktivněji.
Řada lidí přitom vůbec netuší, jak velkou finanční rezervu bude v penzi potřebovat. Jak by si měl běžný člověk spočítat vlastní „důchodové číslo“ – tedy částku, kterou by měl mít při odchodu do penze naspořenou?
My v penzijní asociaci výraz penzijní číslo nepoužíváme, jednoduše lidem vysvětlujeme: jestli máš nyní výplatu 40 tisíc korun a důchod od státu vychází na 20 tisíc, bude ti dvacet chybět. Kolik z nich opravdu potřebuješ, abys měl život v důchodu podle svých představ, tolik je tvá zamýšlená měsíční výplata z penzijka. Když si třicet let ukládáte přes tisícovku s výnosem dynamických fondů v průměru 7 % ročně, v penzijku si vyděláte kolem dvou milionů. A na průměrných 21 let v penzi vám navíc přibude 8 tisíc Kč měsíčně. Takový scénář je naprosto reálný a realizovatelný.
Jakou roli by v takovém plánu mělo hrát doplňkové penzijní spoření?
Mělo by být hlavním nástrojem přípravy na stáří, nebo spíše jednou částí širšího portfolia vedle například dlouhodobého investičního produktu, ETF či dalších investic?
Podle APS by penzijko mělo tvořit základ soukromé přípravy na finanční zabezpečení v penzi. Jde o přehledný a jednoduchý investiční produkt, který umožňuje volit míru rizika od konzervativních po dynamické/alternativní fondy a je snadný na obsluhu, s bonusem státních a někdy i zaměstnaneckých příspěvků, s možností daňových odpočtů. Není tedy důvod tyto benefity nevyužít. Doplnit jej lze dalším investováním „po vlastní ose“, například přes ETF či jiné nástroje.
Co je dnes podle vás největší výhodou penzijka pro běžného člověka – státní příspěvek, daňové zvýhodnění, možnost získat příspěvek od zaměstnavatele, nebo především to, že člověka nutí spořit skutečně dlouhodobě?
Vše, co zmiňujete, ale hlavně jeho univerzálnost. Produkt je pro všechny, nevyžaduje znalost investování na burze, připojení k wifi či stažení aplikace, jeho všestrannost z něj udělala ideální základ k tomu, aby měl šanci zajistit se na stáří opravdu každý, bez ohledu na věk, znalosti, sociální skupinu či region. Penzijní společnosti jsou stabilní, žádná nezkrachovala, vždy penzijko vyplatila, stát účastníky motivuje k vyšším úložkám vyšším státním příspěvkem, je možnost čerpat příspěvek zaměstnavatele, který bývá často vyšší než státní podpora, výhodné jsou odpočty z daní. Shrnuto, z hlediska startu je klíčová státní podpora, z hlediska výsledku jsou klíčové včasný start, a tedy dlouhý horizont a výnos, a z hlediska „bonusů“ je mimořádně silný příspěvek od státu i zaměstnavatele.
Právě příspěvek zaměstnavatele stále nevyužívá značná část lidí, přestože může během pracovního života představovat velmi výraznou část výsledných úspor. Jak velkou chybu dělá zaměstnanec, který tuto možnost má, ale nevyužije ji? A na co by se měl svého zaměstnavatele konkrétně zeptat?
Nečerpat nabídnutý příspěvek zaměstnavatele je velká chyba, kolikrát stačí založení penzijka a pak vlastní minimální úložka. Jak jsem zmínil, příspěvek zaměstnavatele je mnohdy vyšší než státní příspěvek, někteří zaměstnavatelé motivují své zaměstnance i dvěma tisíci měsíčně a takový vklad s vaší vlastní úložkou tvoří velmi silný základ pro investici v penzijku. Pokud jej dlouhodobě investujete v dynamických fondech, tedy převážně do akcií, můžete očekávat opravdu vysokou konečnou částku.
Zaměstnanec by se měl zaměstnavatele konkrétně zeptat, zda na penzijko přispívá, za jakých podmínek (např. až po zkušební době), v jaké výši a zda je příspěvek navázán na vlastní úložku zaměstnance. Bez alespoň minimální spoluúčasti účastníka 100 Kč měsíčně fungovat nemůže, některé firmy jdou cestou „zdvojnásobení“ úložky zaměstnance. Tedy k jeho např. 1200 Kč přidají dalších 1200 Kč jako příspěvek zaměstnavatele. K tomu si připočítejte ještě příspěvek od státu a takto nastavené penzijko je opravdu velmi výnosný investiční nástroj.
Mohlo by Vás zajímat: Rozhovor s Liborem Fiedlerem
Vaše asociace upozorňuje, že více než polovina účastníků mladších 55 let je z hlediska investiční strategie příliš konzervativní. Proč mají Češi podle vás při spoření na desítky let stále takový strach z dynamických fondů?
Investování nemá hlavně u starší generace tradici. Dlouho u nich dominovaly vkladní či spořicí knížky a investování bylo spíš pro lidi se znalostí trhu. Dnes je investování jednodušší a značnou popularitu mají fondy typu NASDAQ či MSCI World, které sledují akciové indexy. Stále samozřejmě platí, že žádná investice není bez rizika, ale v penzijku jsme na desítky let. A případné ztráty se rozmělní ve výnosech, které na světových akciových trzích převažují. Proto doporučujeme všem, kdo přede sebou mají více než deset let s penzijkem, volit v novém penzijku fondy s převahou akcií, tedy dynamické či nově alternativní. Do budoucna by toto měla ošetřit strategie životního cyklu, která nahradí mnohdy zavádějící výsledky investičních dotazníků.
Dynamické fondy v roce 2025 vydělaly v průměru 16,5 procenta a velmi dobře si vedly také v první polovině letošního roku. Jak ale lidem vysvětlit, že vyšší dlouhodobý potenciál zároveň znamená možnost výrazných krátkodobých propadů a že není dobré vybírat fond jen podle výnosu za poslední rok?
Základní poučka investora nejen v penzijku bohužel je, že dosavadní vývoj neindikuje budoucí výnos. Dodávám ale, že nám o něm hodně napoví. I když všechny propady samozřejmě odhadnout dopředu nemůžeme. Proto doporučuji podívat se na co nejdelší historii fondu, zvážit – pokud nemám pozitivní vztah k riziku, zda strategii nenamixovat, tedy např. 60 % úložky investovat dynamicky a zbylých 40 % vyváženě, a naprosto rozumím tomu, když si lidé penzijní společnost vyberou i podle toho, jak jim vyhovuje její komunikace, jak k nim mluví, zda na ně působí důvěryhodně.
APS proto prosazuje takzvanou strategii životního cyklu, která by mladší účastníky automaticky směřovala do dynamičtějších fondů a s blížícím se důchodem portfolio postupně zkonzervativňovala. Jak by takový systém fungoval v praxi a v jakém věku by měl člověk začít riziko skutečně snižovat?
Strategie životního cyklu je jednou z věcí, kterou APS dlouhodobě prosazuje a která se pravděpodobně dostane do novelizovaného zákona o penzijku. Bohužel například společně s takovou sazbou jediného poplatku penzijním společnostem, která pro ně bude znamenat fungování pod současnými náklady a tedy za nových výrazně jiných a těžších podmínek. Nicméně strategie životního cyklu nahradí investiční dotazníky a účastníkům pod zhruba 55 let věku nastaví automaticky dynamickou strategii nebo její mix s alternativní strategií, ale na paragrafové znění si budeme muset ještě počkat. Po cca 55. narozeninách by mělo začít postupné zkonzervativňování, pravděpodobně podobné dosavadní funkci autopilota, kdy se během 10 let každý rok 10 % investice přesune do konzervativní strategie na úkor dynamické, takže v 65 letech by bylo portfolio investováno už 100% konzervativně, aby nedošlo před jeho výběrem k nenadálému zásadnímu propadu.
Vedle toho v transformovaných fondech stále zůstává velké množství lidí, přestože jejich možnosti zhodnocení jsou kvůli garanci nezáporného výsledku omezené. Pro koho ještě může dávat smysl ve starém penzijním připojištění zůstat a kdo by už měl vážně uvažovat o přechodu do doplňkového penzijního spoření?
Staré penzijko, tedy transformované fondy penzijního připojištění, je už přes deset let pro nově příchozí zavřené a smysl v nich zůstat má jen pro ty, kdo už plánují své peníze z penzijka brzy čerpat. Takže každý, kdo před sebou má delší než desetiletý horizont, by měl přejít a zkusit si vydělat více investicí v dynamických fondech nového penzijka, případně ve vyvážených, pokud mu většinově akciové portfolio připadá moc rizikové. Podobně jako v transformovaných fondech, konzervativní fondy s dluhopisovými investicemi jsou i v novém penzijku, mají označení PKF a říkáme jim fondy výstupní. Opět, sloužit mají až na úplném konci období v penzijku.
Příprava na důchod ale nemusí znamenat jen spoření na dobu po dosažení důchodového věku. Jakou roli může hrát předdůchod a pro koho může být zajímavější variantou než předčasný starobní důchod?
Předdůchod je velmi významný benefit nového penzijka DPS. Pokud se před starobním důchodem dostanete do situace, kdy už nechcete nebo nemůžete pracovat, nebo na pracovním trhu už nenacházíte uplatnění, můžete ze svých peněz z nového penzijka čerpat rentu už před důchodem. A další výhodou předdůchodu oproti předčasnému důchodu je, že s ním nesnižujete budoucí starobní důchod od státu. Dále, během předdůchodu za vás platí stát zdravotní pojištění a zároveň můžete dál pracovat či podnikat. Pokud se tedy účastník rozhoduje mezi předčasným důchodem a předdůchodem a je ve starém penzijku, přejde do nového penzijka DPS a pokud má dostatek prostředků, může předdůchod čerpat – minimum jsou dva roky a renta vám přijde každý měsíc.
Nenechte si ujít: Bath & Body Works v Česku
Častým argumentem mladých lidí je, že nechtějí peníze uzamknout na několik desítek let, protože nevědí, co budou potřebovat za deset nebo dvacet let. Vládní návrh „Lepší penzijko“ proto počítá mimo jiné s možností vybrat do 36 let část vlastních vkladů bez sankce. Je podle vás větší flexibilita cestou, jak mladé ke spoření přivést, nebo naopak oslabuje samotný smysl penzijního produktu?
Krize bydlení patří k největším socioekonomickým problémům, proto pomoc mladým k bydlení dává smysl. Penzijko jim i po částečném zafinancování bydlení zůstane, a to i s částí prostředků, mohou tedy pokračovat v investování a na penzi si v DPS stále mohou vydělat podstatnou sumu k dorovnání finančního propadu po ukončení svého ekonomicky aktivního života. My jsme za APS navrhovali jednorázový vstupní benefit pro lidi pod třicet let, vláda ale šla vlastní cestou, nicméně i tato podpora může produktu k oblibě mezi mladými pomoci.
Vláda chce od roku 2027 třetí pilíř výrazně změnit a vedle podpory mladých zavést také strategii životního cyklu či postupně ukončit transformované fondy. Které části návrhu považujete za krok správným směrem a co v něm podle vás naopak chybí?
Se třemi souhlasíme, jeden velmi hlasitě rozporujeme. Souhlasíme se strategií životního cyklu, ukončením transformovaných fondů i podporou mladých – k níž jsme nabídli alternativu, na kterou vláda ale nezareagovala. Nicméně zrušit poplatky penzijním společnostem a zavést jen 0,5% poplatek z objemu spravovaných prostředků jako jejich jediný příjem považuji za naprosté nepochopení situace. Protože taková sazba je hluboko pod reálnými náklady penzijních společností a jejich možnosti nabídnout účastníkům vysoké zhodnocení jako doposud značně omezí. Navíc nebudou do penzijka vstupovat účastníci v dosavadním objemu kolem sta tisíc kvartálně a plán ministryně Schillerové na 600 tisíc zejména mladých nováčků v penzijku se neuskuteční. Vláda nedala na odborníky, ani neakceptovala studii EY, která sazbu vypočítala na úrovni 0,82 %, ale nastavila číslo od boku. I studie CERGE, u které média odhalila několik kontroverzí, stanovila minimální poplatek vyšší.
Největší spor se vede o poplatky. Vláda navrhuje zrušení výkonnostního poplatku a zastropování poplatku za správu na 0,5 procenta ročně s argumentem, že klientům zůstane výrazně více peněz. APS namítá, že taková sazba je pod skutečnými náklady penzijních společností a mohla by celý systém poškodit. Jak byste člověku, který si na důchod spoří a logicky chce platit co nejnižší poplatky, vysvětlil, proč podle vás není 0,5 procenta udržitelné?
APS se snaží v mediálním prostoru vysvětlovat poměrně složitou matérii, že české penzijní fondy mají all-in-one poplatek, tedy poplatek za obhospodařování, a z toho se musejí pokrýt všechny náklady včetně nákladů třetích stran, které se jinde často účtují zvlášť nebo jdou k tíži fondu.
Patří sem například náklady podkladových aktiv, náklady na audit, depozitáře, transakční náklady a další položky. V dobrovolném systému navíc existují i významné náklady spojené se získáváním a správou klientů, které u povinných nebo automatických systémů odpadají. Zjednodušeně řečeno: na ty nejvýhodnější investice, které by vydělaly nejvíce, nedosáhneme, protože se nevejdeme do poplatku. Problém bude i aktivní správa, bude tlak na co nejlevnější pasivní investování. Klíčový problém je ale zmíněná akvizice klientů – do penzijka lidé vstupují z 95 % na základě marketingu či doporučení finančních poradců, a právě náklady na distribuci budou jedny z prvních, kde budou muset penzijní společnosti šetřit. Neboli kdyby vláda nesnížila poplatek tak extrémně, ale tak, aby pokryla alespoň aktuální náklady penzijních společností, pořád by to znamenalo pro člověka víc peněz díky nižším poplatkům, a zároveň by to ale neznamenalo zmražení či zpomalení rozvoje penzijka. Doufáme, že zde ještě dojde k revizi vládního návrhu.
Kdybyste měl na závěr vybrat tři konkrétní věci, které by měl člověk ve dvaceti nebo třiceti udělat už letos, aby měl za několik desítek let výrazně lepší finanční situaci v důchodu, které by to byly?
Začít hned, i kdyby jen s nižší částkou. Dále zkontrolovat investiční strategii. Pokud má člověk před sebou víc než deset let do penze, neměl by být konzervativní, nevydělá si to, co by mohl ve fondech s akciovou složkou. A do třetice zjistit si, zda zaměstnavatel nabízí příspěvek na penzijko, a pokud ano, určitě o něj zažádat.
Zdroj fotky: archiv Radka Moce
Zdroj pozadi: Canva.com