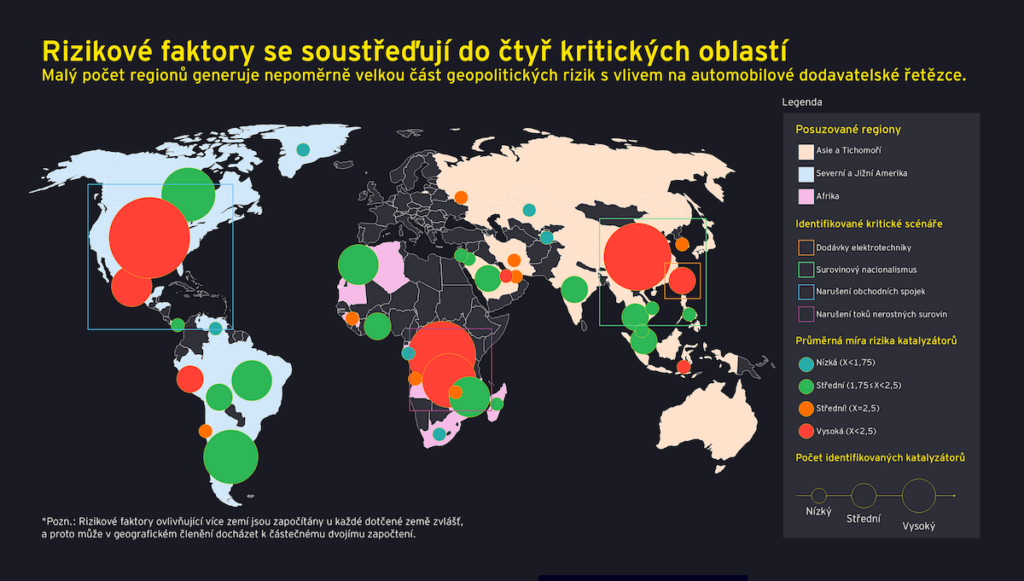
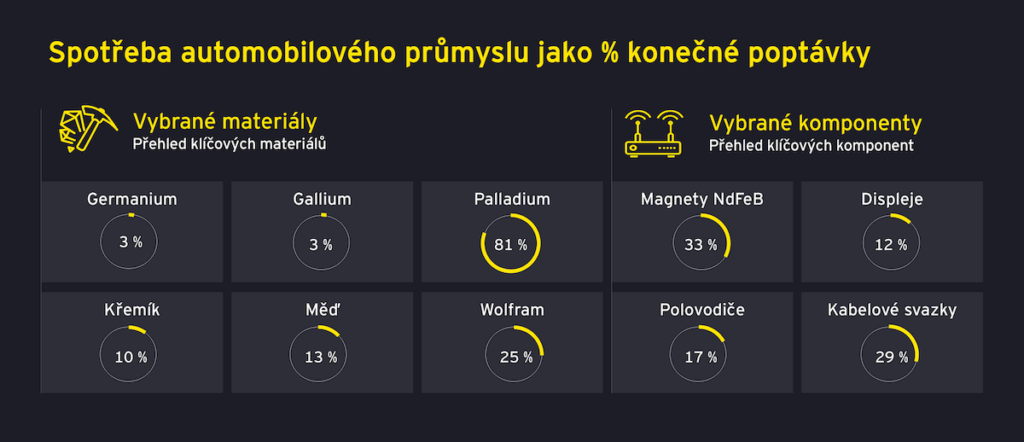
Nejcitlivějším místem evropského automobilového průmyslu není přístup k surovinám, ale jejich zpracování. Vyplývá to ze studie, kterou pro Evropské sdružení výrobců automobilů (ACEA) zpracovaly česká a německá pobočka EY. Studie identifikovala desítky projektů, jimiž Evropa snižuje svou závislost u magnetů, galia, wolframu, mědi i polovodičů. Řadu z nich realizují společnosti, jejichž akcie se obchodují na burze. Analýza Tradeinfo ukazuje, že většině z nich letos rostou tržby, u poloviny dokonce dvouciferným tempem.
Zdroj fotky: EY
Posílit hlavně střední část řetězce
„Evropa se nesnaží postavit celý dodavatelský řetězec znovu, a ani by to nedávalo smysl. Důležité je posílit jeho střední část, tedy zpracování surovin a výrobu komponent, kde je závislost na mimoevropských dodavatelích nejsilnější,“ řekl Zdeněk Dušek, partner poradenství pro automobilový sektor EY Česká republika. „Projekty v Estonsku, Řecku, Portugalsku nebo Polsku ukazují, že Evropa je v tomto silná. Otázkou zůstává, zda plánované investice budou stačit, a zejména, zda se bude stavět dostatečně rychle.“
Polovodiče: Wacker a STMicroelectronics
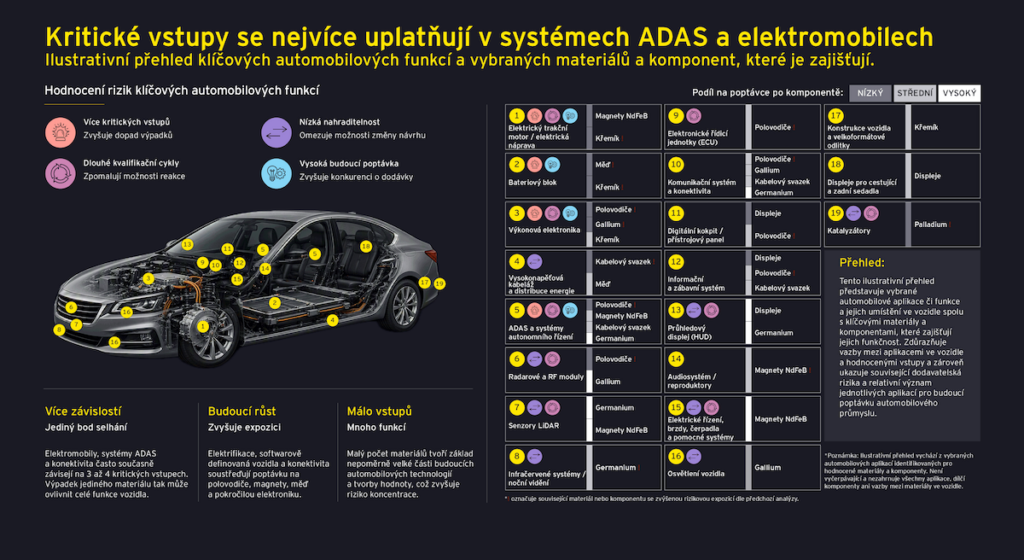
Ve výrobě polovodičů uvedla společnost Wacker Chemie v Německu do provozu linku na čištění ultračistého polysilikonu (vysoce čistého křemíku pro výrobu čipů) za více než 300 milionů eur. STMicroelectronics rozšiřuje výrobu v Itálii a Francii.
Wacker Chemie (Xetra: WCH). Mnichovská chemička ve 3. čtvrtletí 2026 zvýšila tržby meziročně o 9 % na 1,47 mld. eur a provozní zisk EBITDA téměř zdvojnásobila na 217 mil. eur; zhruba 35 mil. eur z toho však tvořil jednorázový efekt z ukončení smlouvy v divizi polysilikonu. Celoroční výhled EBITDA 625–750 mil. eur firma potvrdila a očekává spíše jeho horní polovinu. Analytici zůstávají rozděleni: Barclays 16. listopadu zvýšila doporučení na „overweight“ s cílovou cenou 99 eur, Jefferies naopak cíl snížila na 78 eur; akcie v úterý 17. listopadu uzavřela na 80,20 eura. (Wacker, tisková zpráva k Q3 2026, 29. 10. 2026; goldesel.de, 16. 11. 2026; Google Finance, 17. 11. 2026)
STMicroelectronics (NYSE: STM; Euronext Paris: STMPA; Borsa Italiana: STMMI). Francouzsko-italský výrobce čipů vykázal za 3. čtvrtletí 2026 tržby 3,76 mld. USD (+17,9 % meziročně) a čistý zisk 291 mil. USD při hrubé marži 37,3 %. Na 4. čtvrtletí čeká tržby kolem 4,15 mld. USD, což by za celý rok znamenalo asi 14,5 mld. USD a růst o 22,8 %; růst ve 3. čtvrtletí podle firmy táhly hlavně komunikační zařízení, počítače a periferie (včetně vybavení pro datová centra) a osobní elektronika. Akcie v New Yorku uzavřela 17. listopadu na 44,22 USD, tedy zhruba o 46 % níž než 52týdenní maximum 81,42 USD. (STMicroelectronics, tisková zpráva k Q3 2026 – formulář 6-K pro SEC, 29. 10. 2026; Google Finance, 17. 11. 2026)
Zdroj fotky: EY
Magnety pro elektromotory: Neo, Caremag a Mkango
U magnetů pro elektromotory (typ NdFeB, tedy neodym-železo-bór) spustila společnost Neo v estonské Narvě vedle své separační linky i výrobu spékaných magnetů s cílem navýšit produkci ze 2 000 na 5 000 tun ročně. Ve francouzském Lacq postaví firma Caremag závod na zpracování a recyklaci vzácných zemin za 216 milionů eur a společnost Mkango připravuje nový závod na separaci vzácných zemin v Polsku.
Neo Performance Materials (TSX: NEO). Kanadská skupina ve 3. čtvrtletí 2026 zvýšila tržby o 58 % na 193,6 mil. USD a upravenou EBITDA o 145 % na 47 mil. USD; celoroční výhled upravené EBITDA zvedla na 180–185 mil. USD z dřívějších 140–150 mil. USD. Evropský magnetový závod v Narvě zahájil komerční výrobu a dodává spékané magnety dodavateli první úrovně (tier 1) pro elektromobily; projekt navíc získal z Inovačního fondu EU grant až 126 mil. eur. Akcie 17. listopadu uzavřela na 23,57 CAD, zhruba o polovinu níž než 52týdenní maximum 47,19 CAD. (Neo Performance Materials, tisková zpráva k Q3 2026, 9. 11. 2026; Google Finance, 17. 11. 2026)
Caremag na burze obchodována není – jde o dceřinou společnost soukromé francouzské firmy Carester. Podle Neo má závod v Lacq dodávat oddělené oxidy dysprosia a terbia právě do magnetového závodu v Narvě. (Neo Performance Materials, výsledky Q3 2026, 9. 11. 2026)
Mkango Magnetic Materials (AIM: MKA; TSX-V: MKA). Společnost (do září 2026 Mkango Resources) se přeorientovala na recyklaci a výrobu magnetů ze vzácných zemin; projekt Songwe Hill v Malawi a závod v Puławách chce vyčlenit do dceřiné Mkango Rare Earths, která má vstoupit na americký Nasdaq spojením se SPAC (akviziční společností) Crown PropTech Acquisitions. Předběžná studie proveditelnosti z března 2026 odhaduje u Puław počáteční investici zhruba 212 mil. USD, čistou současnou hodnotu po zdanění 779 mil. USD a vnitřní výnosové procento téměř 40 %. Projekt je tedy zatím ve fázi studií; firma je navíc závislá na novém kapitálu – 9. listopadu 2026 oznámila možný další úpis akcií, jehož objem ani cenu zatím neuvedla. (Mkango, oznámení studií Songwe/Puławy, 19. 3. 2026; Mkango, oznámení o změně názvu, 21. 9. 2026; Share Talk, 9. 11. 2026)
Galium z bauxitu: METLEN
V Řecku společnost METLEN připravuje výrobu galia získaného při zpracování bauxitu. Celý investiční program zahrnující bauxit, aluminu a galium dosahuje přibližně 296 mil. eur. Evropská investiční banka pro něj schválila financování ve výši 90 milionů eur.
METLEN Energy & Metals (LSE: MTLN; souběžně Athény). Řecká energetická a metalurgická skupina za prvních devět měsíců 2026 zvýšila tržby o 21 % na rekordních 6,2 mld. eur a potvrdila celoroční výhled EBITDA 1,00–1,15 mld. eur i střednědobý cíl 1,92–2,08 mld. eur. V pololetí vzrostla EBITDA o 23 % na 550 mil. eur a upravené zadlužení (čistý dluh k EBITDA) kleslo na 1,7násobek z 3,1násobku na konci roku 2025. V oblasti galia firma uzavřela další dlouhodobou odběrovou dohodu, tentokrát s japonským chemickým partnerem. (METLEN, Nine Months 2026 Trading Update, 5. 11. 2026; METLEN, Financial Results H1 2026, 6. 8. 2026)
Zdroj fotky: EY
Automatizace kabelových svazků
U kabelových svazků, které se dnes montují převážně ručně, míří investice do automatizace. Firma Q5D získala 13,5 milionu dolarů na technologii automatizovaného ukládání kabeláže a spolupracuje se společností SMR ze skupiny Motherson a univerzitou v Cranfieldu. Společnost Delphi vyvíjí s automobilkami novou generaci kabelových systémů a Leoni rozšířila výrobu ve střední a východní Evropě. Podle studie ale přesun výroby blíž k Evropě zvyšuje odolnost, nikoli nezávislost.
Q5D je soukromý britský start-up z Bristolu; kolo za 13,5 mil. USD vedly mimo jiné Lockheed Martin Ventures. (Axios Pro; Chrysalix)
Samvardhana Motherson International (NSE: MOTHERSON; BSE: 517334). Indická mateřská skupina SMR vykázala ve 2. čtvrtletí fiskálního roku 2027 (červenec–září 2026) rekordní tržby 38 280 crore rupií (+27 % meziročně) a normalizovaný čistý zisk 1 175 crore rupií (+37 %). Růst táhly akvizice a právě divize kabelových svazků, marže EBITDA ale kvůli začleňování akvizic mírně klesla na 8,8 %. Poměr zadlužení se podle finančního ředitele drží na 0,8násobku při interním stropu 2,5násobku. (Motherson, přepis konferenčního hovoru k Q2 FY27 z 5. 11. 2026, zveřejněný na NSE 13. 11. 2026)
Delphi / Versigent (NYSE: VGNT). Kabelové systémy bývalé Delphi Automotive (později Aptiv) od dubna 2026 samostatně provozuje společnost Versigent. Ve 3. čtvrtletí 2026 zvýšila tržby o 7,2 % na 2,45 mld. USD a upravenou EBITDA o 11 % na 275 mil. USD; organický růst však zpomalil zhruba na 1 % a v regionu EMEA upravené tržby klesly o 8 %. Celoroční výhled tržeb zpřesnila na 9,5–9,6 mld. USD a volného cash flow zvýšila na 275–325 mil. USD; akcie 17. listopadu uzavřela na 41,00 USD. (Versigent, tisková zpráva k Q3 2026 – příloha formuláře 8-K pro SEC, 4. 11. 2026; údaj o EMEA z konferenčního hovoru podle MarketBeat; Google Finance, 17. 11. 2026)
Leoni se na burze již neobchoduje. Od roku 2025 je jejím většinovým vlastníkem čínská skupina Luxshare, která v dubnu 2026 navýšila podíl na 74,9 %. (Leoni, tisková zpráva, 30. 4. 2026)
Recyklace místo nové těžby: Umicore
U germania a palladia je cestou recyklace. Umicore oznámila plánovanou investici 400 milionů eur do hydrometalurgického závodu v belgickém Hobokenu pro recyklaci a rafinaci kovů. Firma využívá recyklaci také při získávání germania z odpadních materiálů.
Umicore (Euronext Brussels: UMI). Belgická skupina v listopadu 2026 upřesnila, že do rafinace drahých kovů v Hobokenu investuje 450 mil. eur v letech 2027–2030 se spuštěním v roce 2030; zároveň chystá úspornou reorganizaci, která se může dotknout až 350 zaměstnanců a od konce roku 2028 má ušetřit asi 60 mil. eur ročně. V pololetí 2026 vzrostla upravená EBITDA o 33 % na 577 mil. eur a firma potvrdila celoroční výhled mírně nad 1 mld. eur; sama ale čeká slabší druhé pololetí. Akcie 17. listopadu uzavřela na 16,85 eura, o více než třetinu pod 52týdenním maximem 26,98 eura. (Umicore, tisková zpráva 12. 11. 2026; Umicore, Half-Year Results 2026, 31. 7. 2026; Google Finance, 17. 11. 2026)
Co projekty brzdí
Hlavní překážkou není nedostatek záměrů, ale čas. U projektů s těžbou a zpracováním mědi trvá povolovací proces po zařazení projektu 48 měsíců a více, u nových kapacit na těžbu a získávání germania typicky řadu let. Chybí také pobídky, kvůli čemuž se evropská výroba magnetů obtížně vyrovnává čínským cenám i přes cíle evropského nařízení o kritických surovinách (Critical Raw Materials Act, CRMA).
Pro automobilky je podstatná ještě jedna hrozba. Evropská podpora míří především na nejpokročilejší čipy, zatímco vozidla potřebují hlavně čipy starších generací, u kterých by čínští výrobci mohli do roku 2030 ovládnout polovinu světové kapacity.
„Evropa má průmyslové know-how i potenciál k posílení svých dodavatelských řetězců v automobilovém průmyslu a projekty identifikované v této studii jsou povzbudivé. Odhalení zranitelných míst je však pouze prvním krokem, nyní je potřeba přistoupit k jejich řešení,“ uvedla Sigrid de Vries, generální ředitelka ACEA. „To znamená urychlit povolovací procesy, vytvořit vhodné podmínky pro investice a odstranit kritická místa v našich dodavatelských řetězcích. Odolnost zároveň neznamená, že si musíme všechno zajistit sami. Posilování evropské výroby musí jít ruku v ruce s diverzifikací našich mezinárodních partnerství. Klíčovou prioritou nyní je proměnit tyto slibné iniciativy v průmyslovou realitu, a to v tempu a rozsahu potřebném pro zachování konkurenceschopnosti Evropy,“ dodala.
Pět priorit podle studie
1. Zrychlit povolovací, kvalifikační a rozvojové procesy. Výstavba nových těžebních, zpracovatelských a výrobních kapacit často trvá řadu let a délka povolování patří k hlavním překážkám.
2. Zaměřit investice na kritická úzká místa. Největší pozornost si zaslouží oblasti s vysokou koncentrací výroby a omezenou možností náhrady – polovodiče, zpracování vzácných zemin, některé strategické kovy a specializované komponenty.
3. Budovat diverzifikovaná dodavatelská partnerství. Odolnost nebude stát jen na evropských kapacitách, ale i na stabilních vztazích s geograficky rozmanitými důvěryhodnými partnery.
4. Řídit odolnost systematicky. Firmy i instituce mají průběžně vyhodnocovat kritické závislosti a mít připravené mechanismy pro reakci na geopolitické a ekonomické změny.
5. Vytvářet jistotu budoucí poptávky. Předvídatelná regulace a jistota odbytu jsou podmínkou, aby do evropských kapacit přišel soukromý kapitál.
Co z toho plyne pro investory
Evropské úsilí o odolnější dodavatelský řetězec se z pohledu akciového trhu promítá nerovnoměrně. Nejpřímější expozici na strategii EU mají specializovaní hráči jako Neo Performance Materials, u nichž se podpora z EU a dlouhodobé kontrakty už propisují do výsledků. U velkých koncernů typu STMicroelectronics, Umicore nebo METLEN tvoří projekty zmíněné ve studii jen část podnikání a cenu akcií více ovlivňují jiné faktory – poptávka po čipech pro datová centra, ceny drahých kovů nebo energetika. Nejvyšší riziko i potenciál nesou menší firmy typu Mkango, jejichž projekty teprve čekají na financování. Studie zároveň připomíná, že hlavní překážkou je čas: zdlouhavé povolování může návratnost investic odsunout o roky.
O studii
Studii Analysis of Structural Dependencies and Geopolitical Pressures in the Automotive Value Chain zpracovaly česká a německá pobočka EY pro Evropské sdružení výrobců automobilů (ACEA), které zahrnuje 17 největších evropských automobilek, mezi nimi Volkswagen Group, Toyotu, Hyundai, Ford, Renault Group, Stellantis, BMW Group a Volvo.
Zdroj fotky: Canva.com