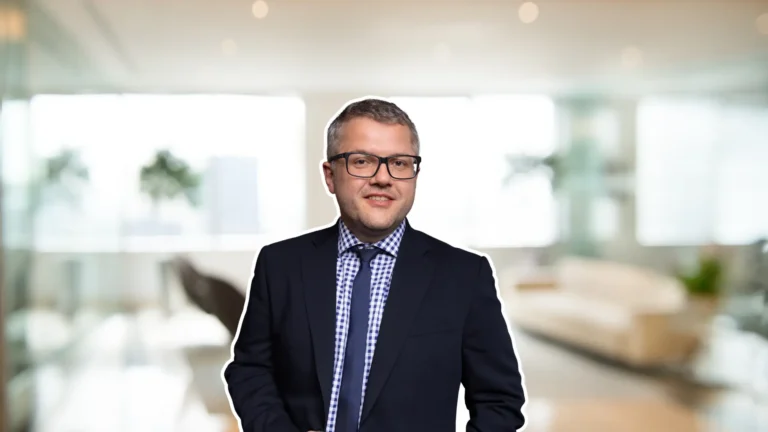
Zlato jako ochrana před inflací, ropa jako příležitost vydělat na geopolitických konfliktech nebo měď coby surovina budoucnosti. Komodity mohou na první pohled působit jako atraktivní způsob, jak rozšířit investiční portfolio, jejich skutečný přínos ale nemusí být tak jednoznačný. Podle Jiřího Tylečka, vedoucího analytického oddělení investiční společnosti XTB pro Českou republiku, totiž investoři často zaměňují dobrý ekonomický příběh za výhodnou investiční příležitost. Tyleček se analýze finančních trhů věnuje dlouhodobě, přičemž právě komodity patří mezi jeho hlavní specializace.
Komodity jsou v posledních letech stále častěji zmiňovány jako zajímavý doplněk investičního portfolia. Vy se jejich analýze věnujete dlouhodobě a nedávno jste se zabýval také otázkou, zda do portfolia běžného investora vůbec patří. Když se podíváte na chování českých investorů, co podle Vás na komoditách nejčastěji přeceňují a co naopak přehlížejí?
Za největší omyl považuji představu, že srozumitelný příběh a dobrá investiční teze znamenají snadný zisk. Elektromobily potřebují měď, lidé pijí kávu a při nejistotě nakupují zlato. Jenže mezi správným postřehem a vydělanými penězi leží podstatné faktory, které ovlivní výsledek obchodu, třeba správná nákupní cena, reakce producentů a způsob realizace investice. Trh o elektrifikaci samozřejmě ví a o silném El Niñu už také pravděpodobně slyšel. Samotné přečtení zajímavého článku nám před ostatními investory velký náskok nevytvoří.
Investoři také často přehlížejí konstrukci produktu. Mohou správně odhadnout cenu komodity, ale výsledek jim změní kurz koruny, náklady, rolování futures kontraktů nebo samotná struktura trhu. Historický graf suroviny a výpis z investičního účtu pak mohou vyprávět dost odlišný příběh. Proto bych vždy začínal otázkou, co má investice vlastně přinést. Odlišné cíle vyžadují odlišné přístupy a jiný vztah zisku, rizika a likvidity.
Nenechte si ujít: [TOP 10] Černé díry za miliardy: Největší státní IT ostudy, které jsme zaplatili z daní
U akcií investor rozumí tomu, že kupuje podíl ve firmě, která může růst, vytvářet zisk a vyplácet dividendy. U dluhopisů zase očekává úrokový výnos. Komodity ale samy o sobě nic takového nevytvářejí. V čem tedy spočívá jejich dlouhodobá investiční atraktivita a proč by je měl člověk vůbec upřednostnit před tradičními aktivy?
Před tradičními aktivy bych je obecně neupřednostňoval. Pro dlouhodobé budování majetku považuji akciové portfolio za přirozenější základ. Firma může investovat, zvyšovat zisky a vyplácet dividendy. Unce zlata bude za dvacet let pořád jednou uncí. Aby její majitel vydělal, musí ji někdo ocenit výše, musí se zhodnotit sama.
Přínos komodit vidím hlavně v tom, že mohou vydělávat v situacích, které ostatním investicím škodí. Nedostatek ropy může zdražit dopravu, snížit zisky firem a přes vyšší inflaci poškodit dluhopisy. Komoditní složka může část těchto ztrát vyvažovat. Jejich diverzifikační přínos stojí určitě v popředí.
U investic přes futures navíc výnos netvoří pouze pohyb ceny suroviny, ale také efekt rolování kontraktů a případný úrok z hotovostního zajištění. Komodity proto vnímám spíše jako doplněk, který může zlepšit odolnost portfolia a jeho výkonnost ve specifických obdobích, nikoliv jako hlavní motor dlouhodobého budování majetku.
Asi nejznámější komoditní investicí je zlato, které bývá označováno za bezpečný přístav a ochranu před inflací. Jenže jeho cena dokáže výrazně kolísat a existují období, kdy investorům příliš nepomáhá. Je tedy zlato skutečně spolehlivou pojistkou proti znehodnocování peněz, nebo je jeho pověst do určité míry přeceňovaná?
Zlato má jako dlouhodobý uchovatel hodnoty své místo, ale označení „spolehlivá pojistka proti inflaci“ slibuje více, než může kov nabídnout. Není žádnou jistotou, že nám každý rok připíše růst spotřebitelských cen, a to ani přibližně. V roce 2022 skončilo v dolarech prakticky na nule, zatímco americké spotřebitelské ceny vzrostly o 6,5 %. Kupní sílu tedy plně neochránilo. Přesto mohlo portfoliu pomoci, protože akcie i dluhopisy ztrácely. Navíc mezi vrcholem roku 2011 a koncem roku 2015 zlato v dolarech ztratilo přibližně 45 %. To je pro údajně bezpečný přístav poměrně dramatický vývoj. Navíc je častým jevem, že když začnou padat akcie, stáhnou s sebou i zlato, minimálně tedy v prvních fázích korekce.
Jeho sílu vidím především v dlouhodobé ochraně před některými měnovými a systémovými riziky. Fyzické zlato totiž není pohledávkou za firmou nebo státem, není to ničí dluh. Od zlata bych tedy primárně očekával odolnost v určitých krizových scénářích v dlouhém časovém období.
U zlata navíc sledujeme zajímavý paradox. Investoři ho často nakupují právě kvůli obavám z inflace, ale když centrální banky proti inflaci bojují vyššími úrokovými sazbami, může se zlato dostat pod tlak. Jak by měl běžný investor tento vztah chápat? A podle čeho vlastně poznat, zda už za zlato neplatí příliš vysokou cenu?
Klíčové jsou reálné úrokové sazby, tedy výnos po zohlednění očekávané inflace. Pokud bezpečný dluhopis nabízí 4 % a očekávaná inflace dosahuje 5 %, reálně přibližně ztrácím jedno procento. Při dvouprocentní inflaci už získávám zhruba dvě procenta. Ve druhé situaci má zlato, které žádný úrok neplatí, výrazně silnější konkurenci. Tento vztah ale není automatický. V posledních letech zlato podporovaly také geopolitické obavy a nákupy centrálních bank, přestože reálné výnosy byly relativně vysoké.
Přesnou férovou cenu zlata bohužel nevypočítáme. Sleduji jeho cenu s přihlédnutím k inflaci, úrokovým výnosům a investiční poptávce. Pokud k obhájení nákupu potřebuji současně pokles sazeb, slabší dolar a další silné nákupy centrálních bank, mnoho prostoru pro zklamání nezbývá a časování trhu se obecně nevyplácí. Dlouhodobému investorovi proto často poslouží lépe postupné nákupy než honba za ideální vstupní cenou. To ostatně platí třeba také na akciových trzích.
Vedle zlata se hodně mluví také o stříbru a mědi. Ty ale mají mnohem výraznější průmyslové využití a jejich ceny ovlivňují jiné faktory. Může například rostoucí poptávka po mědi v souvislosti s elektrifikací, rozvojem energetiky nebo datových center představovat dlouhodobou investiční příležitost? A nehrozí, že investoři podobné příběhy někdy přeceňují?
U mědi vidím přesvědčivý dlouhodobý příběh. Elektrické sítě, nové zdroje energie i datová centra potřebují fyzickou infrastrukturu a otevření dolu trvá roky. Podle letošního výhledu IEA by v roce 2035 mohla těžba z existujících a oznámených projektů zaostávat přibližně o čtvrtinu za potřebou primární mědi. Jenže ještě loňský výhled hovořil o 30 %. Nové projekty tedy očekávaný nedostatek částečně zmírnily. Vysoké ceny motivují těžaře rozšiřovat produkci a průmysl hledat úspory.
Podobné je to u stříbra, kde průmysl v roce 2025 tvořil přibližně 58 % poptávky. Přesto průmyslová spotřeba klesla o 3 %, mimo jiné kvůli úsporám materiálu ve fotovoltaice. Růst výroby solárních panelů tedy automaticky neznamená stejně rychlý růst spotřeby stříbra. Oba kovy mohou být atraktivní, ale dobrý průmyslový příběh ještě nezaručuje dobrou investici. A nesmíme zapomínat na to, že známé informace jsou už do ceny započítány. Pozitivní výhled sám o sobě ještě neznamená růst ceny a zisk!
Nenechte si ujít: Rozhovor s Miroslavem Novákem
Přejděme od kovů k energetickým komoditám. Na ropě je dobře vidět, jak rychle mohou ceny reagovat na geopolitické napětí, rozhodnutí producentů nebo změny očekávané poptávky. Když běžný investor sleduje zprávy o konfliktu na Blízkém východě a očekává zdražení ropy, znamená to automaticky dobrou investiční příležitost? Co všechno už může být v aktuální ceně započítáno?
Burza nečeká, až si večer pustíme zprávy nebo se podíváme do své investiční platformy. Cena může růst už při obavách z konfliktu a v okamžiku jeho vypuknutí obsahovat značnou rizikovou přirážku. Pokud následně dodávky vypadnou méně, než trh čekal, může ropa dokonce zlevnit.
Investor musí sledovat nejen samotný konflikt, ale především skutečný rozsah výpadku, jeho očekávanou délku a možnosti náhrady dodávek. Významnou roli hrají zásoby, rezervní produkční kapacity a dostupnost alternativních přepravních tras. Vyšší ceny zároveň postupně omezují spotřebu a mohou brzdit ekonomiku.
Před nákupem bych si proto vždy položil otázku, co se stane při opačném scénáři. Co když přijde příměří nebo se obnoví doprava? Správný investor hledá rizika a svoji tezi neustále testuje.
Ještě komplikovanější může být zemní plyn, jehož cena reaguje mimo jiné na počasí, stav zásob nebo sezónní poptávku. Právě prudké cenové pohyby ale mohou investory lákat k rychlým ziskům. Je podle Vás zemní plyn vůbec vhodnou komoditou pro dlouhodobého investora, nebo jde spíše o trh pro zkušenější obchodníky?
Samostatnou dlouhodobou sázku na cenu plynu bych běžnému investorovi nedoporučil. Jde o trh, kde dokáže změna předpovědi počasí zásadně přepsat očekávání během velmi krátké doby. Například průměrná spotová cena amerického plynu Henry Hub v lednu 2023 meziměsíčně klesla o 41 % a dvouciferných pohybů jsme svědky i letos.
Navíc neexistuje jedna světová cena plynu. Americký Henry Hub a evropský TTF jsou naprosto odlišné trhy. Investor tak může sledovat evropské zásobníky, ale koupit produkt navázaný na americký plyn, jehož cenu ovlivňují jiné podmínky.
Trh je nutno detailně sledovat a mít s ním zkušenosti, než na něm budu riskovat svůj kapitál. Například je třeba se detailně věnovat problematice sezónnosti a zásob. V zimě rozhoduje, zda bude chladněji, než trh očekává, a jaká bude dostupnost dodávek. Ale také letní sezóna je z pohledu energie potřebné na chlazení čím dál důležitější. Navíc je třeba počítat s rolováním kontraktů. Zemní plyn mi dává větší smysl jako menší součást menšího spekulativního a krátkodobého komoditního koše než jako samostatná několikaletá investice.
Poněkud stranou pozornosti drobných investorů zůstávají zemědělské komodity, například pšenice, kukuřice, káva nebo kakao. Přitom i jejich ceny dokážou během krátké doby dramaticky vzrůst či propadnout. Mohou mít zemědělské komodity smysl jako součást diverzifikovaného portfolia, nebo je jejich vývoj natolik závislý na počasí a dalších obtížně předvídatelných faktorech, že jde především o spekulaci?
Určitě mohou mít, především jako menší součást širšího komoditního koše. Počasí, nemoci rostlin nebo stav zásob jsou faktory odlišné od těch, které ovlivňují akciové trhy. Právě to může pomáhat diverzifikaci.
Na druhou stranu jde o velmi rizikové trhy. Například kakao během posledního čtvrtletí roku 2024 zdražilo na newyorské burze přibližně o 64 %. Podobné pohyby mohou lákat spekulanty, ale zároveň znamenají značné riziko. Nelze totiž zapomínat na fakt, že trh s futures je ze své podstaty pákový. Tedy například ztráta 50 % bude často znamenat několikanásobnou ztrátu původního maržového vkladu. Pozitivní stránkou samozřejmě je, že to samé platí také na stranu zisku.
Argument, že lidé budou vždy potřebovat jíst, nestačí. Musíme sledovat také produkci a schopnost nabídky reagovat. U obilí se může vyšší cena projevit rozšířením osevních ploch už během dalšího cyklu. Nové kakaovníky naproti tomu začínají plodit zpravidla až za tři až pět let. Investor do zemědělských komodit se musí dostat do produkčního cyklu do detailu.
Když se na jednotlivé komodity podíváme společně, ukazuje se, že se často chovají velmi odlišně. Zatímco zlato může těžit z nejistoty, průmyslové kovy nebo ropa mohou při zpomalování ekonomiky ztrácet. Dá se tedy o komoditách vůbec mluvit jako o jedné investiční třídě? A za jakých okolností skutečně pomáhají snižovat riziko portfolia, místo aby ho naopak zvyšovaly?
Komodity jsou společná investiční kategorie, ale jednotlivé suroviny se mohou chovat zcela odlišně v závislosti na rozdílných faktorech, které ovlivňují cenu konkrétní komodity. Zlato reaguje výrazně na měnová a geopolitická rizika, průmyslové kovy na hospodářskou aktivitu a energie na dostupnost dodávek.
Komodity tedy mohou pomáhat zejména při inflačních a nabídkových šocích, kterými si například procházíme nyní, ale při prudkém propadu ekonomiky mohou samy výrazně ztrácet. Rozhodující je jejich zastoupení a složení. Diverzifikace totiž nespočívá v počtu položek v investiční aplikaci, ale v tom, jak se naše investice společně chovají v nepříznivých situacích. Pokud společně rostou nebo klesají, nemůžeme se o diverzifikaci vůbec bavit.
Čtěte také: Máte na účtu volných 100 000 Kč? Tři cesty, jak je letos ochránit
Představme si nyní běžného českého investora, který má například 500 tisíc korun rozložených mezi akciové ETF, dluhopisy a hotovost. Pokud by chtěl část peněz přesunout do komodit, jak by měl přemýšlet o jejich zastoupení? Existuje podle Vás nějaké rozumné procentuální rozmezí, nebo může být pro některé investory nejlepší nemít v komoditách vůbec nic?
Nula je naprosto legitimní možnost, nechci si tady na nic hrát. Dobře rozložené portfolio se bez přímé komoditní investice obejde. Pokud však investor rozumí jejímu účelu, jako rozumnou výchozí úvahu bych viděl rozmezí 5 až 10 % investičního portfolia. U zmíněných 500 tisíc korun tedy 25 až 50 tisíc.
Tím myslím celou komoditní složku dohromady, například zlato i širší koš dalších surovin. Podíl 10 až 15 % už představuje výraznější snahu o ochranu před inflací a nabídkovými šoky. Nad 20 % bych mluvil o značné koncentraci, která není pro většinu investorů vhodná.
Procenta je ale dobré převést do korun. Pokud mám v komoditách 50 tisíc a jejich hodnota klesne o 30 %, ztratím 15 tisíc korun. Celé původní půlmilionové portfolio tím při nezměněných ostatních investicích klesne o 3 %.
Samotné rozhodnutí investovat je ale teprve začátek. Investor si může koupit fyzické zlato, burzovně obchodovaný produkt navázaný na komoditu, akcie těžařských společností nebo obchodovat prostřednictvím futures či CFD. V čem se tyto možnosti zásadně liší? A který způsob dává největší smysl člověku, který chce komoditu držet několik let a nechce každý den sledovat trhy?
Záleží na tom, zda chci přímo vlastnit surovinu, nebo pouze získat expozici na její cenu. U fyzického zlata řeším uložení, pravost a rozdíl nákupní a výkupní ceny. Prodejce bych se rovnou zeptal, za kolik ode mě stejný slitek vykoupí dnes a za kolik. Z osobní zkušenosti ale doporučuji mince, protože výkupní cena slitku je po letech často nižší ve srovnání s mincemi kvůli nutnosti jeho přetavení.
Burzovně obchodované produkty jsou pohodlnější, ale mají různou konstrukci. Fyzicky kryté zlaté ETC je v Evropě často dluhovým cenným papírem zajištěným kovem, nikoli klasickým ETF. Vedle nákladů je důležité prověřit právní strukturu a způsob zajištění. Pro většinu investorů je však „papírové“ zlato vhodnější volbou.
Akcie těžařů představují investici do podniků, nikoli přímo do komodity. Jejich výsledek ovlivňují také náklady, zadlužení a řízení firmy, nejen výkyvy v hodnotě kovu. Futures vyžadují práci s expirací a marží, zatímco u CFD přibývají náklady financování a páka. Pro několikaleté držení bych upřednostnil jednoduchý nepákový produkt s transparentními náklady.
Právě u produktů navázaných na futures kontrakty se dostáváme k věci, která může být pro začátečníky poměrně překvapivá. Investor správně odhadne, že cena ropy poroste, přesto na své investici nemusí odpovídajícím způsobem vydělat. Jak je to možné? Mohl byste na jednoduchém příkladu vysvětlit, jak funguje rolování futures kontraktů a proč může ovlivňovat výsledný výnos?
Protože investor nedrží fyzickou ropu, ale většinou futures kontrakty. Ty mají svoji splatnost, expiraci, a proto je potřeba je průběžně nahrazovat novými a ty staré prodávat. Tomu se říká rolování. Každý kontrakt má však svoji cenu.
Představme si zjednodušený příklad. Okamžitá cena ropy je 70 dolarů za barel, ale kontrakt s pozdější splatností stojí 75 dolarů. Investor tento kontrakt zmíněný jako druhý nakoupí. Později ropa na spotovém trhu zdraží na 72 dolarů a cena kontraktu se při blížící se splatnosti s touto hodnotou srovná.
Ropa tedy zdražila téměř o 3 %, ale držený kontrakt zlevnil ze 75 na 72 dolarů, tedy o 4 %. Investor tak v tomto modelovém případě prodělává, přestože správně odhadl růst spotové ceny. Nejde o žádný automaticky stržený poplatek při výměně kontraktu, ale o vývoj ceny nakoupeného futures. Právě proto nestačí sledovat pouze graf samotné suroviny.
Jiný příklad je ten, že se investor může podívat na meziroční změnu ceny ropy a vidět například 30% růst ceny. Pokud však pravidelně měnil všech 12 měsíčních kontraktů, tak se například může stát, že je v zisku jen třeba 15 %, nebo také 45 %, a to v závislosti na struktuře trhu.
S tím úzce souvisejí pojmy contango a backwardation, které většina běžných investorů pravděpodobně nikdy neslyšela. Přitom právě cenové rozdíly mezi kontrakty s různou splatností mohou dlouhodobý výsledek investice výrazně ovlivnit. Může se tedy stát, že cena samotné komodity během roku vzroste, zatímco investor do produktu navázaného na její futures skončí ve ztrátě? A na co by se měl při výběru takového produktu podívat?
To se stát může a pojďme si zmíněné pojmy představit. Contango nastává, když jsou vzdálenější futures kontrakty dražší než ty bližší. Pro investora držícího dlouhou pozici prostřednictvím průběžně rolovaných kontraktů to může být nevýhodné. Dražší kontrakty totiž mohou s blížící se splatností ztrácet svou cenovou prémii. Backwardation představuje opačnou situaci, kdy jsou bližší kontrakty dražší, což může investorovi držícímu dlouhou pozici naopak pomáhat.
Nejde však o automatické pravidlo. Pokud výrazně zdraží celá cenová křivka, může investor vydělat i v contangu. A při propadu ceny komodity ho příznivé rolování nemusí zachránit.
Při výběru komodity bych si proto ověřil kontraktní měsíce, tedy jak často je roluje, a strukturu trhu. I ta se však může velmi rychle změnit. Důležitý je také rozdíl mezi ukazateli total return, které zpravidla zahrnují i úrok z hotovostního zajištění, a excess return, které jej nezahrnují. Tyto pojmy jsou zvláště důležité při sledování komoditních fondů nebo indexů. Dva produkty, fondy navázané na stejnou komoditu, tak mohou během několika let přinést velmi odlišné výsledky.
Čtěte také: Rozhovor s Markem Jindrou
Vedle těchto méně viditelných nákladů vstupuje do hry také měnové riziko, poplatky a u některých nástrojů finanční páka. Pro českého investora tak může být skutečný výnos výrazně jiný, než jaký vidí v dolarovém grafu komodity. Která z těchto rizik bývají podle Vašich zkušeností nejčastěji podceňována? A kde leží hranice mezi rozumnou investicí a nebezpečnou spekulací?
Za nejzrádnější považuji měnové riziko a skutečnou velikost pozice. Představme si, že komodita zdraží v dolarech o 10 %, ale dolar vůči koruně o 10 % oslabí. Český investor je před náklady ve ztrátě 1 % (pozor, hodně investorů počítá špatně, že jsou na nule!). Tyto dva vlivy se totiž násobí, nikoli jednoduše odečítají. A nákup produktu obchodovaného v eurech automaticky dolarové riziko neodstraňuje, pokud se podkladové aktivum obchoduje v USD.
Ještě nebezpečnější může být v určitých případech páka. S 20 tisíci korun a pětinásobnou pákou ovládám pozici za 100 tisíc. Desetiprocentní pohyb proti mně znamená ztrátu 10 tisíc, tedy poloviny vlastních peněz. Ale platí to i naopak: desetiprocentní pohyb mým směrem mi naopak hodnotu pozice o polovinu zvyšuje. Obecně ale platí, že čím dlouhodobější pozici chci držet, tím je finanční páka méně vhodným nástrojem.
Podceňují se ale také spready, měnové konverze a financování CFD. Rozumná investice začíná tam, kde rozumím produktu a rizikům. Nebezpečná spekulace nastává, když spoléhám na vysokou páku, používám finanční rezervu nebo předpokládám, že se cena přece musí vrátit. Nemusí, trh nikomu nic nedluží, i když si to může investor myslet.
Na závěr bych se rád zeptal trochu osobněji. Kdyby za Vámi dnes přišel člověk, který má vybudované dlouhodobé akciové portfolio a uvažuje, že začne investovat také do komodit, co byste mu poradil jako první? A za jakých okolností byste mu naopak řekl, že bude lepší nechat komodity úplně stranou?
Nejdřív bych se ho zeptal, co mu v současném portfoliu chybí, proč chce změnu. Pokud chce omezit závislost na akciových trzích nebo přidat ochranu před měnovým a geopolitickým stresem, má smysl se o tom bavit dále. Pokud chce nakoupit zlato nebo měď jen proto, že jejich cena výrazně vzrostla, tak to pro mě není validní argument.
Doporučil bych začít s malou nepákovou pozicí a předem si stanovit její účel, maximální velikost, pravidla kontroly a vyhodnocování výkonnosti. Například 5 % portfolia může stačit k tomu, aby investor poznal, jak se komodity chovají. Musí ale přijmout, že se budou často chovat jinak než akcie, protože o to přece jde.
Komodity bych vynechal, pokud investor nemá dostatek zkušeností a jasný důvod se na tomto poli pohybovat. Je to zkrátka „vyšší dívčí“. Dobrý investor nemusí vlastnit všechno a obchodovat na všech trzích – měl by mít zkrátka takové portfolio, které přesně odpovídá jeho cílům a preferencím. Zda do něj komodity zařadíte, nebo ne, je čistě na vás. O tom, jestli budete úspěšným investorem, totiž rozhodují úplně jiné věci.
Nenechte si ujít: Fyzické zlato vs. Zlatá ETF
Zdroj fotky: archiv Jiřího Tylečka
Zdroj pozadí: Canva.com