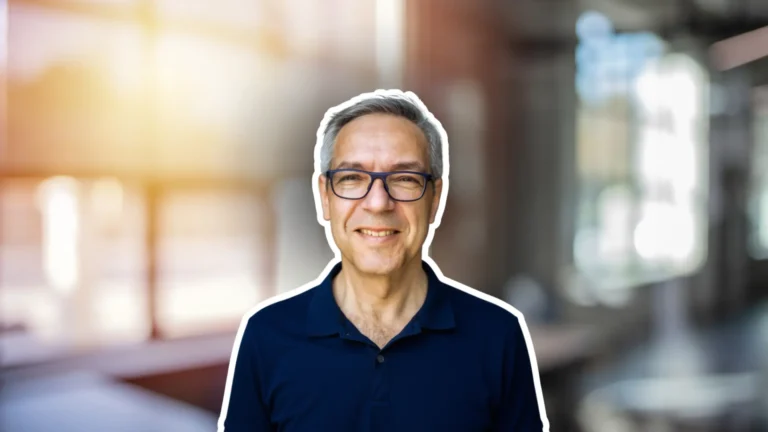
Karel Obluk patří k lidem, kteří znají technologický byznys z obou stran – jako manažer i investor. V minulosti působil jako technologický ředitel, Chief Scientist a dočasně také jako výkonný ředitel AVG Technologies. Dnes je partnerem venture kapitálového fondu Evolution Equity Partners, kde se zaměřuje především na investice do kyberbezpečnosti, podnikového softwaru a datové analytiky. Zároveň je prezidentem Czech Business Angel Association a sám se dlouhodobě věnuje andělskému investování.
Investice do startupů přitom fungují úplně jinak než nákup akcií nebo ETF na burze. Investor často neposkytuje jen peníze, ale také své zkušenosti, kontakty a čas – a zároveň musí počítat s tím, že část jeho sázek jednoduše nevyjde.
Když se řekne angel investor, co si pod tím má běžný člověk představit? V čem se taková investice liší třeba od nákupu akcií na burze?
Je to dost zásadně odlišné. Angel investor je člověk, který investuje část svého volného kapitálu na poměrně dlouhou dobu, ale zároveň neinvestuje jen peníze. Přináší také své zkušenosti, znalosti, know-how a částečně i svůj čas.
Možná stojí za to připomenout, odkud se samotný termín vzal, respektive co se o jeho původu traduje. Kdysi existovali takzvaní andělé, kteří finančně podporovali začínající umělce, herce nebo zpěváky, aby jim pomohli v kariéře. Podobně se později začal používat pojem business angel pro lidi, kteří měli volné prostředky a rozhodli se jimi podporovat začínající podnikatele.
Nenechte si ujít: Rozhovor s Janou Brodani
Co vás osobně k angel investování přivedlo? Pamatujete si ještě na svou první takovou investici?
Pamatuji si samozřejmě dobře, do čeho jsem investoval. Důležité ale je, že jsem původně působil v manažerské pozici v AVG. Ještě před vstupem AVG na burzu jsem z pozice technického ředitele mnohokrát řešil potenciální investice a akvizice firem z pohledu společnosti. Když jsem potom z AVG odešel, začal jsem dělat i andělské investice.
Později jsem se stal partnerem ve fondu Evolution Equity Partners, což je dnes moje hlavní role. Tam investujeme do podstatně pozdějších fází firem, takže andělským investicím už věnuji jen menší část svého času.
Proč se jim tedy pořád věnujete, když už jsou spíš vedlejší částí vaší práce?
Jedním z důvodů je snaha přispět ke kultivaci české business angel scény a celého startupového ekosystému. Myslím si, že nové, rozjíždějící se firmy jsou naprosto zásadní hnací silou lepší ekonomiky a prostředí, ve kterém žijeme. Beru to částečně jako určitou formu „give back“ – podporu nových firem a tím vlastně i naší země.
Zároveň mě to samozřejmě musí bavit. Investuji do firem, u kterých si myslím, že jim dokážu přinést nějakou hodnotu a že se se zakladateli dostaneme na stejnou vlnu. A když navíc investice vydělá a pomůže vykompenzovat ztráty z těch projektů, které nevyšly, je to příjemný bonus.
Dá se angel investování srovnat s private equity?
Ne úplně. Angel investování patří k vůbec nejrizikovějším typům investování. Na jednu stranu do něj dáváte menší objem peněz a pokud investice vyjde, potenciální návratnost může být obrovská. Zároveň ale do firmy dáváte výrazně víc než jen kapitál a jste do jejího fungování mnohem více zapojeni.
Venture capital je také velmi rizikový, private equity je už o stupeň dál. Tam investujete do firem, které jsou stabilnější, mají management, jasnější pozici na trhu a jde spíše o jejich další rozvoj a zhodnocování. Růst bývá pozvolnější, a proto je obvykle nižší i potenciální výnos, ale úplně jinde je zároveň míra rizika. V případě business angel investic tedy opravdu dávám peníze do velmi rizikových projektů.
Tradeinfo.cz čtou převážně běžní drobní investoři, kteří mají peníze například v akciích nebo ETF. Dává podle vás angel investování smysl i pro ně?
Pro někoho ano, pro mnoho lidí ale ne. Záleží především na tom, jaké prostředky člověk skutečně má. Pokud někdo dlouhodobě a systematicky investuje do akcií nebo ETF například menší částky každých několik měsíců, je to úplně jiný druh investování a podle mě jednoznačně dává smysl. Pro andělské investice ale takové částky většinou nejsou vhodné.
Angel investování má smysl ve chvíli, kdy mám jednak volné peníze a jednak zkušenosti, které mohu nabídnout. Zásadní přidanou hodnotou investora jsou zkušenosti z byznysu, síť kontaktů nebo třeba zkušenost s budováním firmy či vedením a rozvojem týmu.
Mohlo by Vás zajímat: Rozhovor s Liborem Fiedlerem
Musí tedy být angel investor sám bývalým zakladatelem firmy?
Vůbec ne. Mezi andělskými investory jsou například zkušení manažeři, kteří nikdy neopustili korporátní prostředí, ale mají za sebou spoustu zkušeností, o které se mohou podělit.
Právě je může lákat možnost zůstat v kontaktu s dynamickým prostředím malých firem a startupů, které se teprve rozjíždějí. Je tam více experimentování, větší míra rizika, ale také potenciálně vysoká návratnost.
Kolik peněz by měl mít člověk připravených, pokud chce takto začít investovat?
Obecně se říká, že do rizikových investic by člověk neměl dávat více než přibližně deset procent svých volných prostředků. Zdůrazňuji slovo volných, protože likvidita je u těchto investic velmi špatná. Musím být připraven na to, že o ty peníze můžu přijít.
Zároveň nedává příliš smysl udělat jen jednu andělskou investici. Riziko je potřeba rozprostřít. Až když se bavíme například o deseti, patnácti nebo dvaceti investicích, můžeme mluvit o dostatečně širokém portfoliu.
Jedna investice by přitom podle mě měla být minimálně kolem pěti až deseti tisíc eur nebo dolarů. Když si to vynásobíte, dostáváte se přibližně na sto až sto padesát tisíc skutečně volných prostředků.
Proč vlastně nestačí vybrat jeden startup, který se mi opravdu líbí, vložit do něj peníze a čekat?
Může to vyjít, pokud budete mít štěstí, ale riziko je obrovské. Nestačí mít skvělý tým, skvělou technologii nebo dobré načasování. Nestačí ani vhodná situace na trhu nebo zájem zákazníků. Musí se sejít všechny tyto věci zároveň.
A i poté ještě potřebujete, aby vznikla možnost, jak svou investici skutečně zpeněžit. Neinvestujete do firmy, ze které si jednoduše každý rok vezmete část zisku. Typicky čekáte, až přijde větší investor, který vás vykoupí v některém z dalších investičních kol, firma vstoupí na burzu nebo ji někdo koupí. Teprve potom se vám prostředky skutečně vrátí.
Obecně se proto mluví o tom, že z deseti startupových investic několik úplně nevyjde, několik dopadne průměrně a jeden skutečně úspěšný projekt musí v podstatě zaplatit zbytek portfolia.
Někdy přitom může být neúspěch opravdu jen smůla. Můžete například investovat do hospitality a následně přijde covid, tedy událost, kterou jste prakticky nemohli předvídat. I proto je potřeba riziko rozprostřít.
Je tedy potřeba počítat s tím, že první investicí to často nekončí. Kolik dalších peněz může startup v průběhu času potřebovat?
Přesně tak. Pokud se tomu chce někdo věnovat intenzivněji, musí mít připravených prostředků více. Když investuji do startupu, je velmi pravděpodobné, že první investice nebude v průběhu života firmy stačit. Pokud firma poroste, přijdou další investiční kola. Můj podíl se pak buď bude ředit, protože budou investovat ostatní, nebo se budu snažit svůj podíl alespoň nějakou dobu udržet a budu muset investovat další peníze.
Vedle částky na první investici bych tedy měl počítat s tím, že do úspěšně se rozvíjejícího startupu budu muset později znovu investovat.
Čtěte také: Akcie AMD
A jak poznat, kdy už další peníze naopak nepřidávat?
Když startup nefunguje, je někdy lepší investici odepsat dříve a soustředit se na ty firmy, kterým se daří lépe. I proto je dobré mít portfolio více projektů.
U neúspěšného startupu si můžu říct: dobře, tady to nevychází, nebudeme do něj dál zbytečně pálit peníze. Prostředky je lepší přesměrovat tam, kde se firmě daří a pravděpodobnost návratnosti nebo dalšího zhodnocení je vyšší.
Představme si tedy, že peníze mám a chci začít. Kde vůbec zajímavé startupy hledat? Dostanu se k nim sám, nebo se bez kontaktů v podnikatelském prostředí prakticky neobejdu?
O ty nejlepší příležitosti bývá pochopitelně větší zájem, takže je těžší se k nim dostat. Samozřejmě se může stát, že někdo šikovný založí zajímavou firmu přímo ve vašem okolí.
Investor zároveň může mít nějakou specifickou vlastnost nebo expertizu, kvůli které ho budou zakladatelé sami chtít. Může jít o zkušenosti z konkrétního oboru, kontakty nebo určité know-how.
Když budu například expert na zdravotnická zařízení, pravděpodobně pro mě budou relevantnější startupy z tohoto oboru. A také ony budou mít větší zájem bavit se se mnou než třeba s někým, jehož hlavní expertiza je úplně jinde.
Co byste tedy doporučil člověku, který žádné takové kontakty zatím nemá?
Ještě před první investicí bych se snažil o tomto světě co nejvíce dozvědět. Začal bych online zdroji a potom bych se připojil k nějakému syndikátu, skupině investorů nebo se podíval na aktivity inovačních center. Tady v Brně například JIC, startupová agentura, pořádá velmi dobré akademie, ale podobných příležitostí existuje více.
Klidně bych na začátku jen poslouchal zkušenější investory. Nemusím okamžitě dávat peníze. Nejprve si můžu ověřit, jestli je pro mě tento způsob investování vůbec vhodný.
My například v Czech Business Angel Association máme jako jeden z hlavních cílů právě osvětu a vzdělávání. Snažíme se pořádat různé aktivity nebo zájemce nasměrovat na kurzy či skupiny, kde se mohou o angel investování dozvědět více.
Když se k vám startup dostane, co je první věc, kterou u něj sledujete?
Nejprve samozřejmě řeším, jestli je pro mě vůbec relevantní. Musím ale znovu zdůraznit, že já dnes primárně investuji jako fond. Pokud dělám andělské investice, je to v rámci syndikátu Garage Angels.
Ve skupině se společně bavíme o tom, jestli daná investice dává smysl a jak na nás firma působí. Důležitý je proto i pohled kolegů, kteří mohou být experty právě na konkrétní oblast, ve které startup funguje.
Pro mě osobně je ale nejdůležitější tým. Sleduji, kdo s nápadem přišel, jak na mě lidé působí a jestli podle mě mají schopnost v daném oboru vybudovat škálovatelný byznys.
Takže není rozhodující jen samotný podnikatelský nápad?
Určitě ne. Zároveň si musím říct, jestli s těmi lidmi budu schopen pracovat. Někteří zakladatelé mě třeba přesvědčí, že svému oboru velmi dobře rozumějí, ale lidsky si nesedneme. Business angel přitom se startupem tráví hodně času. Pokud mám pocit, že s těmito lidmi nechci dlouhodobě spolupracovat, raději do projektu nepůjdu.
Druhou naprosto zásadní věcí je produkt. A produkt není totéž, co technologie. Technologie může být způsob, jak něco vyřešit, ale skutečný produkt znamená, že to někdo chce, je ochoten za to zaplatit a řeší to konkrétní problém, který zákazníci skutečně mají. To, že je něco skvělá technologie, tedy ještě vůbec neznamená, že je to dobrý produkt.
Co následuje po týmu a produktu?
Konkurence a celkové prostředí, ve kterém chce startup produkt nebo službu prodávat. Sleduji, jestli mi daný trh připadá dostatečně atraktivní. Jsou oblasti, u kterých si předem řeknu, že do nich investovat nechci. Jednoduše proto, že si můžu vybírat. Jindy mi zase může připadat, že je daný trh příliš konkurenční.
Zároveň chci vidět, že do firmy dokážu přidat nějakou vlastní hodnotu. O tom business angel investování je. Pokud přináším jen peníze, může si pro ně startup dojít i jinam. Teprve potom přicházejí další věci, jako je valuace, velikost podílu nebo smluvní podmínky. Pokud jsou ale tým, produkt, trh a vzájemná spolupráce nastavené správně, většinou se dá na těchto technických věcech nějak dohodnout.
Když se na závěr podíváme obecně na český trh, změnilo se podle vás v posledních letech to, jak snadné je tady najít kvalitní startup?
Myslím si, že se situace postupně zlepšuje. Je vidět, že si významu startupů všímá stále více lidí. Já jsem teď poměrně optimistický i z hlediska celkové atmosféry vůči startupům.
Byla například přijata legislativní úprava zaměstnaneckých akcií, které jsou pro startupy velmi důležité. Řeší se startupový zákon a také různé formy úlev nebo zvýhodnění pro andělské investory.
Je potřeba si uvědomit, že angel investoři investují své už jednou zdaněné peníze. Místo toho, aby si za ně koupili nové auto nebo je utratili za dovolenou, vracejí je zpátky do ekonomiky. A pokud jejich investice později vydělá, výnos se znovu zdaní. Je proto dobře, že si toho začínají všímat i politici. Podle mě to svědčí o tom, že si stále více lidí uvědomuje, jak důležité je budovat znalostní a inovativní ekonomiku.
Mohlo by se Vám líbit: Mladí lidé přistupují k investování výrazně aktivněji.
Vidíte podobný posun i na univerzitách?
Ano. Zlepšuje se prostředí pro zakládání univerzitních spin-offů a univerzity se postupně učí, jak technologie nebo know-how, které u nich vzniknou, přetavit do nových firem tak, aby to bylo výhodné pro všechny zúčastněné – jak pro samotnou univerzitu, tak pro vznikající byznys.
Určitě by to mohlo být ještě lepší. Nemůžeme si namlouvat, že v některých jiných zemích není prostředí dál. Zároveň ale vidíme, jak dlouho podobný vývoj trval například ve Velké Británii, Estonsku nebo Izraeli.
Od prvních podpůrných kroků do chvíle, kdy na ně začne celý systém skutečně reagovat, uplyne nějaká doba. Ekosystém má určitou setrvačnost. Já jsem ale optimista a myslím si, že se to skutečně zlepšuje.
Zdroj fotky: archiv Karla Obluka
Zdroj pozadí: Canva.com