Češi investují stále více, s investováním začínají v mladším věku a cestu na kapitálové trhy jim výrazně usnadnily mobilní aplikace i širší nabídka produktů. Spolu s tím ale přibývají i otázky, jak se vyznat v riziku, nepodlehnout vidině rychlého výnosu nebo rozeznat legitimní investici od podvodu. Proměnu českého investora dlouhodobě sleduje také Asociace pro kapitálový trh České republiky (AKAT), která sdružuje investiční společnosti, správce aktiv, obchodníky s cennými papíry, banky a další společnosti působící na kapitálovém trhu.
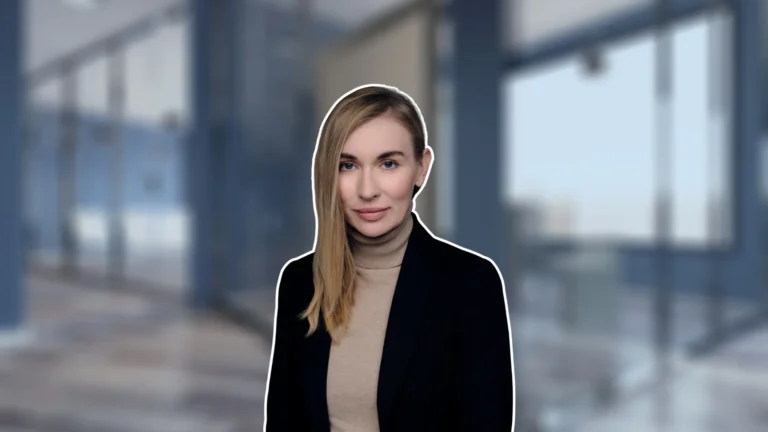
V jejím čele stojí od roku 2009 Jana Brodani. Před příchodem do asociace působila v oblasti právního a daňového poradenství a dlouhodobě se věnuje také rozvoji kapitálového trhu na evropské úrovni, mimo jiné v představenstvu European Fund and Asset Management Association (EFAMA).
Nepřehlédněte: Jak začít investovat? TOP 10 investičních strategií, které by měl znát každý investor
Když srovnáte dnešního českého drobného investora se situací před pěti nebo deseti lety, v čem se podle Vás změnil nejvíce?
Omládl, investuje více, pravidelně a dynamičtěji. Před deseti lety bylo investování pro řadu lidí něco poměrně vzdáleného – dnes můžete začít s několika stokorunami měsíčně a prakticky z mobilního telefonu. Zároveň se rozšířila nabídka produktů a dramaticky vzrostlo množství dostupných informací o investování. Proto investují již i mladší lidé a do různých nástrojů.
Z vašich průzkumů vyplývá, že zkušenost s investováním už má značná část Čechů. Dá se říct, že se z investování postupně stává běžná součást nakládání s osobními financemi?
Určitě ano. Náš poslední průzkum ukazuje, že s investováním už má nějakou zkušenost téměř polovina Čechů. Současně přibývá lidí, kteří o vstupu do investování uvažují. Investování se tak postupně posouvá k běžné součásti správy osobních financí. Inflace a diskuze o penzijním zajištění vzbudily zájem o investování u širší populace.
Co dnes Čechy k investování nejčastěji přivádí? Je to snaha chránit peníze před inflací, připravit se na stáří, nebo především vidina vyššího výnosu?
Je to kombinace těchto motivací a v čase se mění. Inflační zkušenost posledních let byla pro mnoho lidí velmi názornou lekcí, že peníze ponechané dlouhodobě bez odpovídajícího zhodnocení ztrácejí kupní sílu. Vedle toho ale stále více rezonuje zajištění na stáří a obecně budování dlouhodobého majetku. Za důležitý a pozitivní považuji právě tento posun: investování není jen honba za co nejvyšším výnosem. Je to nástroj, jak zachovat hodnotu svého majetku a zajistit se na stáří.
Objem peněz ve fondech nabízených v Česku v posledních letech výrazně roste. Co podle Vás tento růst nejvíce táhne a mění se zároveň i to, do jakých typů fondů lidé investují?
Růst je skutečně velmi výrazný. Na konci roku 2025 bylo v domácích a zahraničních fondech kolektivního investování nabízených v Česku 1,411 bilionu korun, což znamenalo meziroční nárůst o více než 18 procent. A k polovině roku 2026 jsme už byli na 1,55 bilionu korun. Jedná se jak o růst samotných trhů, tak i o nové vklady klientů, větší zájem o pravidelné investování i skutečnost, že lidé postupně přesouvají část dlouhodobých úspor z čistě depozitních produktů do investic. Mění se také struktura investic. Investor dnes vybírá z mnohem širší palety – od dluhopisových a akciových fondů přes smíšené strategie až po nemovitostní fondy.
Stále dostupnější jsou ETF, která lze jednoduše nakupovat přes investiční aplikace. Berou podle Vás část klientů tradičním podílovým fondům, nebo jde spíše o produkty pro odlišné typy investorů?
Určitý překryv tam samozřejmě je, ale neviděla bych to jako souboj ETF proti podílovým fondům. ETF jsou nástroj zejména pro investory, kteří chtějí sami řídit portfolio, rozumějí tomu, co kupují, a preferují pasivní investování. Podílové fondy zase nabízejí profesionální správu, velmi širokou škálu strategií a často také servis a poradenství. Pro mnoho lidí je právě to důležité. Podstatné tedy není, jestli je produkt „ETF“ nebo „fond“, ale zda odpovídá cíli, horizontu, znalostem a rizikovému profilu konkrétního člověka.
Investovat lze dnes přes mobilní telefon během několika minut. Je podle Vás tak snadný přístup jednoznačně pozitivní, nebo přináší i riziko, že lidé začnou investovat dříve, než skutečně rozumějí tomu, co kupují?
Dostupnost je skvělá zpráva, protože odstranila řadu bariér a umožnila začít investovat i lidem s relativně malými částkami. Náš průzkum zároveň ukazuje, že zejména u mladší a střední generace roste zájem právě o investování prostřednictvím mobilních aplikací. Technologie zrychlila obchodování, ale principy investování se nezměnily: rozumět tomu, co kupuji, diverzifikovat, mít odpovídající horizont a nenechat se strhnout emocemi. Zde je otázka finanční gramotnosti klíčová. Jedná se o spojené nádoby – investice rostou s finanční gramotností, finanční gramotnost roste se zkušenostmi s investicemi.
Pozorujete výrazné rozdíly mezi mladšími a staršími investory? Liší se například v ochotě riskovat, volbě produktů nebo v tom, odkud čerpají informace?
Mladší investoři jsou přirozeně více digitální, častěji používají aplikace a online platformy a jsou otevřenější novým způsobům investování. Také informace hledají výrazně více na internetu a sociálních sítích. Už naše předchozí průzkumy ukazovaly, že právě mezi nejmladšími je velmi vysoký podíl lidí, kteří chtějí s investováním začít. Starší generace bývá zpravidla konzervativnější a více spoléhá na tradiční finanční instituce nebo osobní poradenství. Toto ale plyne z podstaty věci, kdy mladší lidé zkoušejí různé přístupy k investování a starší investoři jsou již opatrnější při nakládání se svým majetkem, zejména s ohledem na snahu o zajištění na stáří.
Nepřehlédněte: Rozhovor s Lukášem Míkou
Když se podíváte na chyby českých drobných investorů, která se podle Vás opakuje nejčastěji?
Snaha najít vysoký výnos bez odpovídajícího rizika. Takový produkt ale neexistuje. Pokud někdo nabízí výrazně vyšší výnos než běžný trh, vždy je potřeba hledat, kde je schované riziko. Druhou chybou je příliš velká část majetku v jednom typu investice, jednom dluhopisu nebo jednom módním sektoru.
Jak dobře dnes Češi zvládají propady na finančních trzích? Daří se jim držet dlouhodobého plánu, nebo mají stále tendenci prodávat právě ve chvíli, kdy jsou trhy dole?
Myslím, že se to postupně zlepšuje. Investoři si v posledních letech prošli covidem, prudkou inflací, růstem úrokových sazeb i geopolitickou nejistotou. To byla poměrně intenzivní investiční škola. Na druhou stranu žádný významnější, a hlavně dlouhodobější propad za poslední roky nezažili. Právě proto je důležité nastavit portfolio předem podle svého horizontu a schopnosti nést riziko. Tomuto hodně pomáhá právě popularita pravidelných investic.
Velkým tématem posledních let je dlouhodobý investiční produkt. Počet uzavřených DIPů už přesáhl čtvrt milionu. Odpovídá jeho dosavadní vývoj tomu, co jste od něj při zavedení očekávali?
Řekla bych, že dosavadní vývoj naše očekávání dokonce překonal. K 30. červnu 2026 evidujeme 265 829 uzavřených DIPů. DIP odpovídá poptávce po tomto typu zajištění na stáří. Zároveň je důležité, že DIP není vnímán jen jako daňová úleva, ale především jako dlouhodobý investiční rámec.
Pro koho je podle Vás DIP skutečně vhodný a na co by si měl člověk při výběru konkrétního produktu dát největší pozor?
DIP je určen především lidem, kteří si chtějí dlouhodobě vytvářet vlastní finanční rezervu na stáří a jsou schopni respektovat dlouhý investiční horizont. Velkou výhodou je, že dává investorovi široký výběr investičních nástrojů a současně nabízí daňové zvýhodnění. Při výběru jsou důležité především kvalita poskytovatele, ale také poplatky, nabídka investic a především to, zda zvolená investiční strategie odpovídá délce horizontu a rizikovému profilu člověka. DIP je obal. O výsledku nakonec rozhoduje hlavně to, co si do něj člověk vybere.
Nepřehlédněte: Rozhovor s Jakubem Rychlým z Nekrachni
Když se přesuneme k rizikovějším investicím: podle čeho může běžný člověk poznat, že slibovaný výnos už neodpovídá rozumné míře rizika?
Investor by se měl ptát, odkud výnos vzniká, zda nabízený výnos odpovídá investičnímu riziku, jak může o peníze přijít, zda je investice likvidní, kdo ji vydává a zda poskytovatel podléhá regulaci. A pokud produktu nerozumím ani po vysvětlení, je naprosto legitimní do něj neinvestovat.
V Česku jsou mezi drobnými investory oblíbené také podnikové dluhopisy. Proč u nich mohou lidé riziko podceňovat a co by si měli o emitentovi vždy zjistit předtím, než mu své peníze svěří?
Slovo dluhopis může někdy vyvolávat pocit bezpečí, protože investor vidí pevný úrok a datum splatnosti. Jenže podnikový dluhopis je ve skutečnosti půjčka konkrétní firmě. A pokud firma nebude schopna své závazky splatit, může investor přijít o část nebo i o většinu investovaných peněz. Proto je potřeba zajímat se o hospodaření emitenta, jeho zadlužení, historii, vlastníky, účel emise i to, z čeho bude dluhopis skutečně splacen. Samotná existence prospektu není známkou kvality investice ani garancí splacení. A opět platí diverzifikace – není rozumné dát významnou část úspor do dluhopisů jediné firmy.
Investiční podvody dnes často využívají sociální sítě, falešné články, známé osobnosti nebo údajné investiční poradce. Jaké varovné signály by měly člověka okamžitě přimět k tomu, aby nabídku odmítl?
Typická kombinace je mimořádně vysoký nebo dokonce garantovaný výnos, údajně minimální riziko a tlak na rychlé rozhodnutí. Velmi podezřelé je také nevyžádané kontaktování přes telefon, WhatsApp nebo sociální sítě, požadavek na instalaci programu pro vzdálený přístup do počítače nebo převod peněz na neznámý účet či kryptoměnovou peněženku. Podvodníci jsou navíc stále profesionálnější. Využívají falešné články, loga známých institucí, deepfakes i tváře známých osobností. Náš průzkum ukázal, že s nějakou negativní zkušeností s investičními podvody se setkala významná část investorů. Proto bych doporučila jednoduchou zásadu: nechat si prostor investici promyslet a při pochybnostech neposílat peníze vůbec.
A kdybyste měla člověku, který má každý měsíc několik tisíc korun navíc a chce s investováním teprve začít, dát tři nejdůležitější rady, jaké by byly?
Za prvé, nejdříve si vytvořit finanční rezervu na neočekávané výdaje, optimálně ve výši pěti nebo šesti měsíčních výdajů. Za druhé, začít jednoduše, pravidelně a diverzifikovaně. Není potřeba hledat investici roku. Pro většinu lidí je mnohem důležitější vytvořit si návyk a investovat dlouhodobě, než se snažit trefit ideální okamžik. A za třetí, investovat pouze u takového subjektu, který je důvěryhodný a má historii, která indikuje, že s mými penězi bude nakládat řádně. A při dodržení těchto zásad bych přidala ještě nultou radu: začít. U dlouhodobého investování je totiž nejcennější komoditou čas.
Nepřehlédněte: Rozhovor s Jiřím Lošťákem
Zdroj fotky: archiv Jany Brodani
Zdroj pozadí: Canva.com