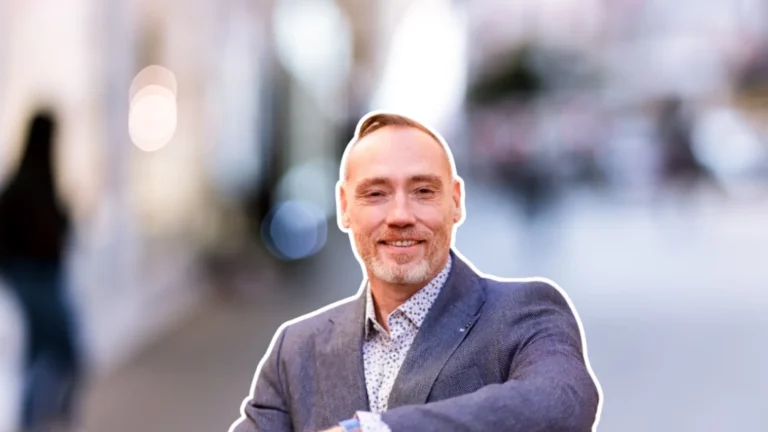
Češi mají dnes více možností, jak zhodnocovat své úspory než kdykoliv dříve. Přesto řada z nich při investování opakuje stejné chyby, podceňuje poplatky nebo se nechává ovlivnit emocemi. Jak správně sestavit investiční portfolio, na co si dát pozor při výběru finančního poradce a jaké místo v dlouhodobé strategii mají ETF či bitcoin? Nejen o tom jsme hovořili s Jiřím Havláskem, nezávislým finančním poradcem z Brna, který se finančnímu poradenství věnuje od roku 2009. Během své kariéry prošel velkými poradenskými společnostmi i bankovním prostředím a šest let se intenzivně věnoval aktivnímu obchodování s kryptoměnami. Dnes se zaměřuje především na investiční poradenství, hypotéky, pojištění a dlouhodobé finanční plánování.
Ve světě financí se pohybujete řadu let a zkušenosti máte nejen s finančním poradenstvím, ale také s aktivním obchodováním na trzích. Co se za tu dobu podle Vás nejvíce změnilo v přístupu Čechů k investování?
První investice, které jsem sjednával, byly v investičním životním pojištění. Tehdy se do podílových fondů investovalo hlavně takhle. Jde to i dnes, ale moc smysl to nemá. Výjimkou je, když chcete určit obmyšlenou osobu. Ta při vašem úmrtí dostane peníze přímo, mimo dědické řízení. Později si lidé začali sjednávat pravidelné investice přímo do fondů. Dnes jsou tu ETF a možností je mnohem víc. Můžete investovat z mobilu, rychle a jednoduše.
S technologiemi přišly sociální sítě, kanály na YouTube a obrovské množství informací. Nakoupit jde mnoha způsoby a nové investiční společnosti rostou jako houby po dešti. Přesto mají Češi v bankách přes 4 biliony korun. Prostor pro další vývoj je tu obrovský.
Změnil se i přístup k informacím. Dřív měli přehled o jednotlivých aktivech jen lidé z oboru. Dnes si i velmi mladý člověk udělá s pomocí umělé inteligence tak hluboký průzkum, o jakém se před dvaceti lety nikomu ani nezdálo.
Čtěte také: [TOP 10] Nejlepší práce z domova
Dnes působíte jako nezávislý finanční poradce, ale zkušenosti máte i s velkými poradenskými společnostmi. Co Vás přivedlo k rozhodnutí vydat se vlastní cestou?
První životní pojištění jsem prodával v roce 2000. Za poradce jsem se tehdy nepovažoval, poradenství bylo v úplných plenkách. Poradcem jsem od roku 2009. Začínal jsem ve velké poradenské firmě. Šel jsem tam, protože jsem věděl, že spousta lidí má s penězi problémy a že jim můžu pomoct.
Brzy jsem zjistil, že se s tím nemůžu ztotožnit. Firma příliš tlačila na prodej produktů. Výsledky byly zásadní a byl tam kariérní řád. Poradce, na kterého se tlačí, prodává. V tom je rozdíl mezi poradenským a prodejním přístupem. Neříkám, že prodejní přístup je špatně. Každý se musí uživit a poradce, který jen radí, klidně může skončit. Já ale nemám rád, když na mě někdo tlačí a když něco musím. Klientovi to neprospívá.
Později jsem byl nějakou dobu v korporátu a seděl jsem na pobočce banky. V korporátu mě zklamalo, jak často se mění pravidla. Přijde nové vedení a podmínky jsou jiné. Měl jsem obavu, že si vybuduji kmen klientů, nasadím krk a za pět nebo deset let mi řeknou: buď budeš dělat tohle, nebo ti sáhneme na kmen. To je pro mě nepřijatelné. Proto jsem hledal vlastní cestu, kde můžu být svobodný a kde na mě nikdo netlačí. Našel jsem ji ve spolupráci se společností SAB servis.
Na svém blogu se věnujete také kvalitě finančního poradenství. Podle čeho by měl běžný člověk poznat, že poradce skutečně hájí jeho zájmy, a nikoliv především vlastní provizi?
S jistotou to člověk nikdy nezjistí. Nemá s čím porovnat. Dobrý poradce se nejdřív ptá na životní situaci klienta. Z odpovědí a z dotazníků postaví plán na míru. Teprve potom porovnává nabídky. Rozhodnutí nechá na klientovi.
Hodně si ale můžete zjistit předem. Jestli má poradce recenze a jestli veřejně sdílí, jak o penězích přemýšlí. Když si hledáte partnera, taky o něm zjišťujete, kdo to je. Díváte se na sítě, a hlavně se ptáte. U poradce je to stejné. Zeptejte se ho na rovinu na všechno, co vás zajímá. Podle toho, jestli odpovídá upřímně, nebo mlží, poznáte, jakou hru hrajete.
Při své práci se setkáváte s lidmi, kteří už nějaké investice mají. Jaké nejčastější chyby v jejich investičních portfoliích nacházíte?
Vidím několik zásadních chyb. Lidé se rozhodují na základě emocí. Emoce k investování patří, ale nesmí rozhodovat. Přehnaně důvěřují institucím a lidem, kteří přijdou s příležitostí. Klienti si nevyžádají přehled poplatků a neporovnají je. Ještě horší je slepá důvěra v člověka. Přijde známý s „bombou“ nebo zavolá cizí člověk. Poznal jsem opravdu spoustu lidí, kteří přišli o všechny peníze, když obchodovali s pákou, hlavně na forexu, nebo uvěřili někomu, kdo jim právě zavolal. Nemají představu, že jejich ztráta může být ziskem protistrany.
Dlouhodobé peníze nechávají na běžném nebo spořicím účtu a myslí si, že investují. Na krátký čas je úročená hotovost v pořádku. Dlouhodobé peníze tam ale nepatří. Na běžném účtu ztrácejí hodnotu každý rok. A u spořicích účtů jsme v posledních letech viděli, že inflace dokáže úrok porazit.
Nerozumí diverzifikaci. Klient má třeba akciový fond a k tomu si sám přes brokera koupil S&P 500. Obojí jsou akcie a většinou americké. Jiný má všechno v nemovitostech a nemá žádný likvidní kapitál. Investice navíc nemají zařazené podle toho, kdy a na co peníze potřebují.
Nerozumí realitním fondům. Nevědí, jak se do nich investuje, jak se nemovitosti oceňují a kdo je oceňuje. A investují bez strategie. Dají tam všechno najednou a nevědí, co udělají, když trh padá, kdy chtějí přikoupit a jak to načasují.
Představme si člověka, kterému se podařilo našetřit prvních několik set tisíc korun, ale dosud nikdy neinvestoval. Jaký první krok by mu podle Vás měl pomoci rozhodnout, co s penězi udělat?
Úplně zásadní je první otázka: na co peníze má a kdy je bude potřebovat. Od toho se odvíjí strategie. Až potom přicházejí další otázky ke složení portfolia. A investovat by neměl úplně všechno. Část peněz by měla zůstat stranou. Když přijde propad na trhu, má z čeho přikoupit.
Čtěte také: Rozhovor s Ondřejem Kozlem
Ve svých článcích opakovaně zdůrazňujete význam investičního horizontu. Jak zásadně by se měla lišit investiční strategie člověka, který bude peníze potřebovat za pět let, od někoho, kdo investuje na dalších třicet let?
Kdo bude peníze potřebovat za pět let, nemůže riskovat propad akciového trhu těsně před výběrem. Covid, válka, cokoli, co nikdo nepředpoví. V propadu prodávat nechcete. Platí jednoduché pravidlo. Čím kratší investiční horizont, tím víc aktiv, která nenesou tak velké riziko. Pořád jsme ale u investic. Na krátký čas je to hlavně úročená hotovost a státní dluhopisy. Menší část může být ve zlatě a komoditách, které chrání hodnotu peněz před inflací. Čím delší čas, tím víc akcií. Zlato a komodity zůstávají doplňkem. Kdo investuje třeba na deset nebo patnáct let, může mít většinu v akciích.
V posledních letech získávají mezi drobnými investory na popularitě ETF fondy, které jsou často prezentovány jako jednoduchá a levná cesta k investování. Jsou podle Vás vhodným řešením pro většinu českých investorů?
Pro běžného drobného investora určitě. Hlavní důvod jsou náklady. Kde si fond vezme ročně procento a půl, ETF si vezme třeba dvě nebo tři desetiny procenta. Vybírat by ale měl podle toho, kdy a na co bude peníze potřebovat. ETF jsou většinou akciová a akcie potřebují delší čas. Jako základ akciové části portfolia jsou ETF pro většinu lidí správná volba.
Věnoval jste se také ETF zaměřenému na pražskou burzu. Jaké místo by podle Vás měly mít české akcie v portfoliu drobného investora, který má dnes přístup prakticky k celému světovému trhu?
O ETF na pražskou burzu jsem psal, protože tu něco takového dlouho chybělo. Kdo chtěl investovat do českých firem, musel kupovat jednu akcii po druhé. Teď si jedním nákupem koupí celý index, a to s nízkými náklady. Navíc je to fond od české společnosti. Dává mi to smysl. Máme dobré firmy a Česko je podle mě zdravá země. Kdo je patriot a české ekonomice fandí, pro toho tu místo je.
Český trh je ale navázaný na světový. Když padá svět, Praha na tom nebude jinak. Základ portfolia proto má být vždycky světový. České akcie jsou doplněk, podle mě 5 až 10 procent portfolia. Když mám milion, je 100 tisíc v českých akciích v rámci diverzifikace v pořádku.
Jedním z témat, na která upozorňujete, jsou investiční poplatky. O kolik peněz může investora připravit zdánlivě malý rozdíl v ročních poplatcích při dlouhodobém investování?
Čím delší čas, tím větší rozdíl. Nedávno jsem to počítal s jedním klientem. Investoval přes banku. Ta si vzala vstupní poplatek 1,5 procenta a pak každý rok 3,5 procenta. První rok tak zaplatil kolem 5 procent. S jiným nastavením by ročně platil 1,6 procenta.
Vezměme 5 000 korun měsíčně na 30 let, celkem 1,8 milionu korun vkladů, a hrubý výnos 7 procent ročně. Při nákladech 3,5 procenta bude mít na konci zhruba 3,15 milionu korun. Při 1,6 procenta zhruba 4,38 milionu. Rozdíl je kolem 1,2 milionu korun. Je to model, ne předpověď. Banky napadat nechci. Člověk by si ale měl poplatky nechat od bankéře napsat a porovnat je.
Vždycky ale záleží, za co poplatek platím. Lidé, kteří platí za poradenství, mívají podle studií na konci vyšší kapitál. Podle Morningstaru přicházejí investoři špatným načasováním nákupů a prodejů zhruba o 1,2 procentního bodu ročně. Klienti s poradcem na platformě, se kterou pracuji, naopak vydělali průměrně o 0,65 bodu ročně víc než jejich portfolia. Nejnižší poplatek tedy nemusí znamenat, že vydělám nejvíc. Proti klasickým fondům jsou ale ETF jasná volba.
Vedle akcií a ETF mají lidé na výběr také dluhopisy, nemovitostní fondy nebo alternativní investice. Jak by podle Vás mělo vypadat rozumně diverzifikované portfolio běžného českého investora?
Diverzifikované má být podle toho, na co budu peníze potřebovat a za jak dlouho. Peníze na auto, které budu potřebovat za tři roky, budu investovat úplně jinak než peníze na penzi za třicet let. A úspory na novou střechu za deset let zase jinak.
V každém portfoliu pak platí, že čím širší rozložení, tím lépe. Akcie mají být celosvětové. Nejen americké z indexu S&P 500, ale i evropské, asijské, z rozvojových trhů a české. Ani dluhopisy nemají být jen americké, patří tam klidně i české a další. Nemovitostní fondy do portfolia patří, ale každý fond je jiný. Portfolio můžou doplnit komodity a zlato. Bitcoin tam může mít třeba 5 procent. Často platí, že když něco klesá, jiné roste. Když půjdou dolů akcie, může růst třeba zlato.
Záleží i na výši majetku. Kdo má investováno půl milionu, bude mít víc akcií a ETF. Kdo má investováno padesát milionů, hraje jinou hru. Pro něj jsou i konkrétní a specifické investice, třeba do realitních projektů, startupů nebo přes fondy kvalifikovaných investorů. Řízení rizika je tam ale trochu složitější.
Mohlo by Vás zajímat: Státní dluhopisy se vrací do hry
Ani dobře sestavené portfolio ale investora neochrání před vlastními emocemi. Co byste doporučil člověku, který při výraznějším propadu akciových trhů začne panikařit a uvažovat o prodeji svých investic?
Když člověk při propadu prožívá opravdu velké emoce, většinou má v akciích příliš velkou část majetku. Propad může být třeba 40 procent, a když jde o většinu jeho peněz, neunese to. Portfolio tedy nebylo dobře nastavené. Jenže to zjistí, až situace přijde. A taková tu dlouho nebyla.
Taky mám investováno a při propadech mám stejné emoce jako klienti. Proto i já potřebuji poradenství stejně jako oni. Vím, že bych neměl prodávat, ale je dobré mít někoho, na koho se můžu obrátit. Mám to vyzkoušené. Může vám to zachránit hodně peněz. Tak to bylo i při covidu. Vypadalo to jako konec světa. Jenže nikdy nevíte, kde je dno. Můžete prodat přesně na něm.
Snadno se řekne, ať nic nedělá, že to zase půjde nahoru. Když to pak padá další měsíce o dalších 20 nebo 30 procent, nemusí to jako dobrá rada vypadat. Ale nic nepadá do pekla a nic neroste do nebe.
Co bych poradil? Nesledovat to. Já se od covidu nedívám na klasické večerní zprávy. Média ráda vytahují negativní zprávy. Kdo chce zůstat v klidu, neměl by každý den koukat, o kolik zase přišel. Stačí jednou za čas zavolat poradci a zeptat se na jeho názor.
Vy sám máte zkušenosti také s aktivním obchodováním kryptoměn, kterému jste se několik let intenzivně věnoval. Co Vás toto období naučilo o možnostech dlouhodobého vydělávání na finančních trzích?
V kryptoměnách jsem od roku 2017. Šest let jsem aktivně obchodoval, dnes už netraduji. Úplný základ je disciplína. Musíte mít jasno v hlavě a dodržovat strategii. V každém obchodu riskujete stejnou částku. Nikdy nesmíte přijít o všechno. Když je to 4 procenta původního kapitálu a pět obchodů po sobě nevyjde, ztratili jste 20 procent. To není likvidační. Pak je potřeba dát si odstup a nesnažit se všechno hned vydělat zpátky.
Druhá věc je funkční strategie. Jedna, která funguje pořád, neexistuje. Měníte ji podle trhu a jdete s trendem, dokud není jasný signál obratu.
Třetí věc jsou zkušenosti. Kdo nezažil dostatečné množství propadů, tradovat neumí. A hlavně, živit se tradingem je velice složité. Lidí, kteří obchodovali krypto, jsem znal desítky. Dnes jich znám jen pár. Dlouhodobě to pro většinu bylo neudržitelné a spousta z nich přešla na opce nebo na klasické trhy. Je to práce na plný úvazek. Představa, že sedíte s notebookem na pláži, je trochu zcestná. Vydělávat se dá, ale určitě to není pro každého. Je potřeba si odpovědět, kdo stojí proti vám. Jsou to všichni ostatní na trhu a hra není vyrovnaná.
Nenechte si ujít: Boeing akcie
Kryptoměny dnes řada lidí vnímá jako běžnou součást investičního portfolia, přesto jejich ceny dokážou během krátké doby výrazně kolísat. Jaké místo by podle Vás měl mít bitcoin v dlouhodobém investičním plánu drobného investora?
U bitcoinu je jasné, že ho nikdy nebude víc než 21 milionů. Je to podle mě jediné takové aktivum a ta myšlenka je geniální. U zlata se může objevit nový důl nebo nová technologie těžby a nikdo neví, kolik ho jednou bude. Zlato má v portfoliu svůj význam, je cenné tisíce let.
Jsem „kryptofan“. Technologii ale nemusíte úplně rozumět, abyste do bitcoinu investovali. Já jsem v jednu chvíli měl v kryptu sto procent svého kapitálu. Věřil jsem tomu a aktivně jsem obchodoval. S věkem ale na sobě cítím, že tak velké riziko a tak velké propady už nechci nést. Velkou část jsem proto přesunul do investic, kde trh není tak nestabilní.
Záleží na člověku. Vezměme někoho, kdo je sám, nemá rodinu, je „ajťák“ a kryptu se věnuje. U něj vyšší podíl dává smysl, protože tomu rozumí. Všechno by tam ale neměl mít nikdy. I u něj bych řekl maximálně 40 procent. U běžného drobného investora bych zůstal u 5 až 10 procent.
Jedním z hlavních důvodů, proč lidé investují, je snaha finančně se zajistit na stáří. Jak by měl podle Vás běžný Čech přistupovat k dlouhodobému spoření na důchod v době, kdy vedle penzijního spoření existují i další investiční možnosti?
Kdo je běžný Čech? Pro všechny věkové skupiny platí jedna zásadní věc. Začít co nejdřív. Jako mladý jsem k tomu vztah neměl, důchod byl daleko. Jenže život běží strašně rychle. Kdo začne brzy a dává si stranou třeba 2 500 korun měsíčně, nebude muset ve čtyřiceti nebo v padesáti dávat 5 až 10 tisíc. Čas hraje v jeho prospěch.
Pak jsou tu produkty. Základ je doplňkové penzijní spoření. Novela počítá s tím, že od roku 2027 bude mít poplatek nejvýš 0,5 procenta. Vedle něj je dlouhodobý investiční produkt, DIP, taky zvýhodněný státem. Šel bych nejdřív tam, kde něco dostanu. U penzijka vám stát přidá 20 procent, u DIP vám při sazbě daně 15 procent vrátí 15 procent z vkladů. To nikde jinde nedostanete. Pro toho, kdo spoří na stáří, je to úplný základ. Co zbude, může investovat dál. Strategie, nastavení i diverzifikace se pak liší podle toho, kdo má k čemu blíž.
Na závěr se ještě vraťme k Vašim zkušenostem z praxe. Kdybyste měl vybrat jedinou finanční chybu, která může člověka během života připravit o nejvíce peněz, která by to byla?
Jednu jedinou chybu bych nevybral. Řekl bych tři věci, které se vlastně překrývají. Nepodléhejte emocím, nebuďte chamtiví a nebuďte důvěřiví. A nikdy nevsázejte všechno na jednu věc. Potkal jsem lidi, kteří si půjčili opravdu velké peníze a dali je do kryptoměn nebo do jednoho aktiva. To pak spadlo a oni byli na deset let z trhu venku. Když je člověk mladý, má ještě čas to dohnat. Vidím ale i starší lidi, kteří přišli o majetek, protože byli příliš důvěřiví nebo chamtiví. Stačí investice, která spadne o 50 procent. Abyste se vrátili zpátky, musíte pak vydělat 100 procent. Většina kapitálu má být rozložená. Hrát si můžete jen s penězi, jejichž ztráta pro vás nebude likvidační.
Mohlo by Vás zajímat: Ksisters
Zdroj fotky: archiv Jiřího Havláska
Zdroj pozadí: Canva.com