Hypotéky znovu nabírají na síle, vlastní bydlení ale zůstává pro velkou část Čechů stále hůře dostupné. Do hry vstupují nejen úrokové sazby, ale především vysoké ceny nemovitostí, schopnost domácností splácet a stále větší rozdíl mezi náklady na vlastní a nájemní bydlení.
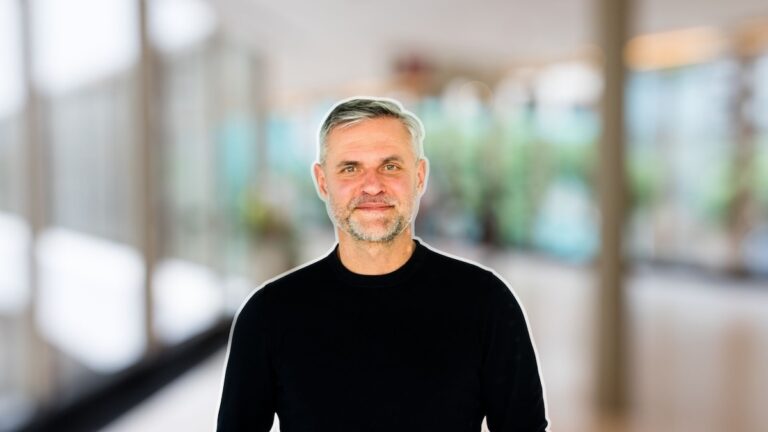
O tom, kam se český hypoteční trh posunul a co čekat v dalších letech, jsme mluvili s Liborem Ostatkem, který se financování bydlení věnuje přes třicet let a stojí za společností Golem Finance. V rozhovoru vysvětluje, proč dnes dává smysl tříletá fixace, proč nejnižší sazba nemusí znamenat nejlepší hypotéku a proč může být pro mladé lidi někdy výhodnější ještě několik let zůstat v nájmu.
Libore, vy původně nejste vzděláním ekonom. Vystudoval jste ČVUT, konkrétně obor spojený se strojírenstvím, a až následně jste absolvoval postgraduální studium bankovnictví na VŠE. Jak jste se vlastně ke svému oboru dostal a proč jste začal řešit zrovna hypotéky?
Byla to shoda okolností. Situace v 90. letech, která je dnes pro mladé asi těžko představitelná, byla navíc zajímavá v tom, že strojírenství bylo po revoluci v poměrně žalostném stavu. Končil jsem v roce 1991 a mzdy čerstvě promovaných inženýrů byly tehdy velmi nízké. V podstatě ještě přetrvával stav, kdy dělnické profese měly vyšší mzdy, což bylo za socialismu běžné.
Den po promoci jsem dostal možnost jít na pohovor do tehdejší Investiční banky, později Investiční a poštovní banky, konkrétně do sekce statistiky. Zaujalo mě to. Tehdy jsem ještě studoval jednu školu, takže jsem nechtěl úplně vypadnout ze studijního procesu a přejít jen do práce, ale nabídka mě oslovila. Plat byl radikálně vyšší, řekl bych zhruba dvojnásobný, a potřeboval jsem tam hlavně matematiku a statistiku, což byl na strojní fakultě náš denní chleba.
Takhle jsem se v roce 1991 ocitl v bankovnictví. Hypotéky se ale začaly rozvíjet až asi o čtyři roky později. To už jsem měl vystudované postgraduální bankovnictví, protože jsem zjistil, že mě obor docela baví. Přes svého šéfa v Investiční a poštovní bance, která v letech 1994 až 1995 zakládala Českomoravskou hypoteční banku, jsem se pak dostal přímo k hypotékám. A z tohoto oboru jsem už celých 30 let nevyskočil.
Mohlo by Vás zajímat: Rozhovor s Liborem Fiedlerem
V roce 2006 jste dokonce založil vlastní firmu Golem Finance, kde jste dodnes jednatelem. Co vás vedlo k tomu založit si vlastní firmu?
V roce 2005 jsem se vracel ze zahraničí, kde jsem také působil v oblasti bankovnictví. Měl jsem chuť začít podnikat, takže jsem nejdřív začal dělat consulting.
Když jsem se po zhruba třech a půl letech strávených ve Švýcarsku znovu rozkoukal doma, zjistil jsem, že je tady velká příležitost v oblasti specializovaných služeb, finančního poradenství a financování bydlení. To byl můj obor, kterému jsem se prakticky věnoval od roku 1995.
Viděl jsem v něm velký prostor, takže jsem na začátku roku 2006 založil Golem Finance. Největší potenciál jsem viděl právě ve specializované službě zaměřené na financování bydlení. Do bank jsem už se potom nevrátil. Do té doby jsem působil v korporátním prostředí v bankách, jak v Česku, tak následně ve Švýcarsku.
Máte v oboru skutečně dlouholeté zkušenosti. Když se dnes podíváte na český hypoteční trh, jak byste jeho současnou situaci popsal? Vrátil se podle vás po turbulentních posledních letech už do normálu?
Je tam samozřejmě hodně úhlů pohledu, ze kterých se na trh můžeme dívat. Za těch 30 let prošel hypoteční trh v cyklech prakticky vším. Snad kromě výraznějšího „negative equity“, tedy situace, kdy prudce a výrazně propadnou ceny nemovitostí. To je jedna z věcí, která tady ještě nenastala.
Současná situace je ale docela příznivá. Velkým tématem je samozřejmě výše úrokových sazeb, a to hlavně proto, že jsme zhruba od roku 2012 prožili téměř deset let extrémně nízkých sazeb. Bylo to důsledkem celosvětové politiky centrálních bank, peníze byly extrémně levné.
Poslední tři až čtyři roky jsme v situaci, kdy se sazby dostaly na vyšší úroveň. V zásadě je ale úroková sazba na financování bydlení někde mezi 3,5 až 4,5 procenta, případně do pěti procent, relativně normální. Dlouhodobě je úroveň financování a úroků kolem pěti procent běžná. Teď mám na mysli opravdu historické srovnání v horizontu desetiletí, někdy i staletí.
Současná situace je tedy taková, že čelíme mírnému tlaku na růst úrokových sazeb, ale není to žádné drama. Z pohledu produkce a počtu úvěrů je situace naopak velmi dobrá. Dostali jsme se produkčně na rekordní předcovidové roky, tedy období za minimálních úrokových sazeb mezi lety 2016 až 2021.
Objemově jsme dokonce na historickém rekordu a letos tento rekord podle mě určitě padne. To znamená, že se bude financovat více než v roce 2021, kdy jsme zažili covidový extrém a objem hypoték dosáhl zhruba 450 miliard korun včetně refinancování. Situace je tedy z pohledu produkce hypoték velmi dobrá, i když nyní trh trochu brzdí, protože cena hypoték přece jen relativně roste.
Jak říkáte, zájem je poměrně silný, a to i ve srovnání s předcovidovými roky, přestože sazby nejsou úplně nízké, minimálně ve srovnání s obdobím let 2016 až 2021. Co podle vás přimělo lidi znovu začít ve větší míře nakupovat nemovitosti?
Především dobrá ekonomická situace domácností, velmi nízká nezaměstnanost i ve srovnání s eurozónou a stabilita české ekonomiky, která tady v podstatě poslední rok a půl až dva roky je.
Projevilo se to už v minulém roce, kdy bylo poskytnuto téměř 100 tisíc hypoték a objem financování byl velmi dobrý. Byl to jeden z rekordních roků, objem byl zhruba 380 miliard korun. Zásadní je právě stabilita domácností, což je pro financování bydlení úplně nejdůležitější.
Pokud roste úroková sazba a zároveň by rostla nezaměstnanost a ekonomika nebyla v dobrém cyklu, je to samozřejmě problém. Poslední výrazný výkyv spojený s růstem sazeb a úrokovým šokem nastal na přelomu let 2021 a 2022. V takové situaci produkce rychle klesá a lidé přestávají kupovat nemovitosti.
To potom vede k určitému poklesu nebo korekci cen nemovitostí, což jsme velmi mírně zažili v roce 2023 a částečně ještě v roce 2024. Od té doby už ale trh opět roste.
Nenechte si ujít: Lombardní úvěr v praxi
Poměrně dlouho se očekávalo, že úrokové sazby budou postupně klesat i v dalších letech. Teď se ale stále drží poměrně vysoko. Proč zlevňování neprobíhá tak rychle, jak řada lidí očekávala?
Ještě do února nebo března to vypadalo dobře. Byli jsme v podstatě téměř tři roky na trajektorii poklesu úrokových sazeb. Od konce roku 2022, kdy sazby dosáhly vrcholu, prakticky klesaly až do konce roku 2025.
Pak ale přišla geopolitická nestabilita. Mám na mysli především to, co má letos největší vliv na finanční trhy, tedy útok, respektive válku v Íránu. To je zlom, určitý „game changer“. Neznamenalo to, že by se úrokové sazby dostaly do nějakého panického růstu, ale jejich nárůst je systematický.
Jak se tato geopolitická nejistota konkrétně propisuje do ceny hypoték?
Pro poslední půlrok je typická obrovská volatilita. Cena peněz, ať už krátkodobých, ale především střednědobých a dlouhodobých, výrazně osciluje podle toho, jak trhy vnímají možné geopolitické řešení situace na Blízkém východě.
Je až neuvěřitelné, jak synchronně se například pohybovala cena tříletého swapového instrumentu, který je pro nás důležitý, protože zhruba 90 procent Čechů si bere tříletou fixaci a ta je na tento instrument výrazně navázaná. Zrovna dnes jsem se tím zabýval v rámci jednoduché analýzy. Do léta byl jeho vývoj až neuvěřitelně synchronní například s cenou ropy Brent.
Je na tom zároveň vidět, že podobný pohyb probíhal jak na české koruně, tak na euru. Od léta ale v podstatě nastal rostoucí trend tohoto swapového instrumentu. Přestože byla cena ropy během července a srpna relativně na rozumných hodnotách, pohybovala kolem 80 až 90 dolarů, poslední měsíc až měsíc a půl nám swapové sazby rostou.
Zdůvodňuji si to tím, že určitý zlom nastal někdy na přelomu června a července, kdy bylo avizován další pokus o příměří, což ale situaci nevyřešilo. Problém je v tom, že trhy přestávají věřit, že se konflikt podaří rychle vyřešit.
Zároveň se do růstu cen propisuje i očekávaná inflace. Ta podle mě přijde. Je před námi zima a pravděpodobně tady bude určitý nárůst inflace. Nemusí být razantní, ale asi se mu úplně nevyhneme, protože zásadní roli hrají energie.
Kdybyste si měl výhledově tipnout, jak se situace kolem sazeb bude vyvíjet, máte nějakou prognózu?
Od ledna jsme pracovali se třemi scénáři. První počítal s tím, že se situace uklidní. V takovém případě by úroková sazba byla o něco vyšší, než byla před únorem. Tehdy jsme byli někde kolem průměrných 4,4 procenta u hypoték podle ČBA a pracovali jsme s tím, že by se hypotéky mohly pohybovat do pěti procent. To znamená sice výše, zhruba o půl procentního bodu, ale stále pod pěti procenty.
Druhý scénář počítal s tím, že se bude vyjednávat a situace bude kolísat nahoru a dolů. Takové přetahování: ano, ne, naděje, že se to vyřeší, potom zase nevyřeší, a pořád do toho někdo hodí vidle, jak se říká. Třetím scénářem byla eskalace konfliktu, což je samozřejmě velmi nepříjemná varianta.
U druhého scénáře jsme si říkali, že se hypotéky budou pohybovat někde mezi pěti a šesti procenty. U eskalačního scénáře by hypotéka stála více než šest procent. Jestli by to bylo 6,5 nebo sedm procent, těžko říct, ale eskalace by byla extrémně nepříjemná.
První scénář jsme už v podstatě škrtli, protože není zatím reálný, a pracujeme tedy se zbývajícími dvěma. Bohužel mi teď oba přijdou docela pravděpodobné a vidím to zhruba půl na půl. Pravděpodobnost eskalace jsem ještě před čtvrt rokem nevnímal jako tak dramatickou, teď už si ale říkám, že je skutečně někde kolem padesáti procent. Myslím si, že tento typ konfliktu se bohužel bude řešit výrazně déle než jiné typy konfliktů.
Zmiňoval jste, že mezi klienty je dnes velmi častá tříletá fixace. Je podle vás pro většinu klientů rozumným kompromisem, nebo je v ní určitá sázka na to, že za tři roky budou sazby nižší? Co všechno by měl člověk při volbě délky fixace zvažovat?
Trh se přetočil směrem k tříletým fixacím. V letech 2023 a 2024 začaly dominovat tříleté fixace, vzrostl rovněž podíl jedno a dvouletých fixací, předtím zase převažovaly dlouhé fixace, tedy pětileté, sedmileté nebo osmileté.
Samozřejmě to souvisí se situací na trhu. Pokud jsou sazby vysoko, nikdo nechce fixovat na dlouhou dobu a v uvozovkách spekuluje na kratší fixaci. Jednoletá fixace byla například populární před dvěma či třemi lety a tehdy jsem ji docela doporučoval, protože pravděpodobnost poklesu sazeb byla vysoká. Dnes určitě populární není a nepovažuji ji za dobrou volbu.
Řekl bych, že i dvouletá fixace může být v pořádku, ale jako nejlepší zlatá střední cesta se v současnosti jeví tříletá. Je to také tím, že banky tříleté a kratší fixace naceňují nejlépe. Klient u nich tedy dostává nejvýhodnější cenu.
Souvisí to i s tím, že předčasné splacení hypotéky v období fixace například při pětileté nebo sedmileté fixaci je dnes pro klienty velmi levné. Banky se tedy přirozeně brání tomu, aby realizovaly ztrátu tím, že budou nabízet jen pětileté nebo sedmileté fixace. Ty navíc momentálně ani není možné nabízet levněji, protože cena delších peněz je vyšší.
Pokud už člověk hypotéku má a blíží se mu konec fixace, jak dlouho předem by měl začít situaci řešit? Stačí čekat na nabídku vlastní banky, nebo je lepší porovnat více možností na trhu?
Určitě neuškodí udělat si obrázek už během roku, ve kterém do nové fixace vstupujete. Půl roku předem je podle mě velmi dobrá doba, protože zhruba čtvrt roku dopředu jsme schopni sazby relativně přesně předvídat a půl roku dopředu už je ta indikace také docela slušná.
Pokud někdo aktivně předběhne nabídku banky, která ze zákona musí přijít nejpozději čtvrt roku před koncem fixace, je to podle mě správně. Banky tuto povinnost plní, takže čtvrt roku před koncem fixace už mám jasně na stole, co mi moje banka nabízí.
Když to ale předběhnu a začnu se o situaci zajímat klidně půl roku dopředu, můžu si udělat obrázek, začít možnosti porovnávat a případně se poradit s někým, komu důvěřuji. Považuji to za dobrou věc, protože mi to může zvýšit nejen finanční povědomí, ale také schopnost orientovat se v aktuálním dění na finančním trhu.
Mohlo by se Vám líbit: Mladí lidé přistupují k investování výrazně aktivněji.
Vy i Golem Finance vidíte nabídky různých bank. Jak velké rozdíly mezi nimi dnes vůbec jsou? Může člověk správným výběrem banky skutečně výrazně ušetřit?
Určitě. Nejvýznamnějším faktorem není jen cena zdrojů, tedy cena peněz, kterou banka má k dispozici, ale samozřejmě také velikost banky. Velká banka má obrovskou sílu a dokáže se pro hypotéky refinancovat levněji.
Ne vždy ale platí, že velká banka musí být automaticky nejlevnější. Roli hraje také aktuální konkurenční situace. Pokud chce středně velká nebo menší banka získat větší podíl na trhu, nezbývá jí nic jiného než si ukrojit ze své marže a prodávat levněji.
Rozdíl mezi nabídkami je až kolem půl procentního bodu a není vyloučeno, že se dostane klidně na 0,7 procentního bodu. Minimálně tři desetiny procentního bodu najdete poměrně snadno.
Samozřejmě záleží také na tom, jakým jste zákazníkem, jaký máte vztah s danou bankou a jak vypadá celý obchod. Jestli jde o velkou hypotéku, zda jste výrazně bonitní klient a podobně. U menší hypotéky může být rozdíl mezi nabídkami docela citelný, někdy i větší než u velmi bonitního klienta s vysokou hypotékou a dalšími produkty v dané bance.
Na co všechno by se měl podle vás běžný klient dívat, když si vybírá konkrétní banku? Je chyba vybírat hypotéku jen podle nejnižšího úroku?
Ano, mohu mít například nabídku se sazbou 4,79 procenta, což na první pohled vypadá nyní jako snová sazba. Když se ale podívám na RPSN, může být třeba 6,9 procenta. Zrovna dnes jsem jeden takový případ řešil.
Sleva na úrokové sazbě se totiž často odvíjí od takzvaných add-on produktů, tedy bundlingu, kdy banka k hypotéce váže další produkty, které chce prodat. Může to být například pojištění hypotéky. Právě to je důležité porovnávat i z pohledu RPSN, protože cena pojištění může být zbytečně vysoká a samotné pojištění nemusí být úplně ideální.
Pak tam může být navázané pojištění nemovitosti, sleva za určitou míru využívání bankovních služeb a podobně. Pokud už například u své domovské banky běžně realizuji obraty, určitě má smysl podívat se na její nabídku. Měla by být dobrá. Na druhou stranu ale nemusím potřebovat její pojištění, protože ho mám vyřešené samostatně a umím si rizika ošetřit jinak. Nebo to může být přesně naopak.
Určitě je tedy vhodné porovnávat více nabídek a každý případ posuzovat individuálně. Roli hraje i samotná nemovitost. Jiná situace je, když si beru hypotéku na 90 procent hodnoty nemovitosti a je mi méně než 36 let, a jiná ve chvíli, kdy si půjčuji jen 50 procent hodnoty nemovitosti, mám další aktiva a jsem investičně aktivní v rámci dané finanční skupiny.
Stejně tak může hrát roli, že jsem pro banku významným klientem. Všechno se dá poměrně dobře posoudit. Pro analyticky založeného člověka to není zase tak složité, ale zároveň existují lidé, kteří se tím denně zabývají a mohou vám s porovnáním pomoct. A řekl bych, že právě to je v dnešní době dobrá cesta.
Když se přesuneme od hypoték k samotným cenám bydlení, není dnes nakonec větším problémem než drahý úvěr právě vysoká cena nemovitostí?
Určitě. Bohužel během covidu obrovsky vzrostl zájem Čechů o vlastní bydlení a ceny nemovitostí se tím vyšponovaly na úroveň, ze které jsme se dodnes úplně nevzpamatovali.
Určitá korekce cen nemovitostí, respektive mírný pokles, tady sice proběhl poté, co úrokové sazby skokově vzrostly na přelomu let 2021 a 2022, ale v letech 2022 a 2023 šlo pouze o pokles v řádu jednotek procent. Vysoká cenová úroveň nemovitostí nám tedy víceméně zůstala.
Příjmy sice rostou, což je pozitivní faktor, ale nerostou tak rychle jako tomu je u nemovitostí.
Trh se také výrazně změnil a dál se mění struktura poptávky kvůli energetickým šokům a krizím. Ať už šlo o rok 2022 a napadení Ukrajiny, nebo o současnou situaci, energie jsou pořád velkým tématem. Výrazně proto roste preference energeticky úsporných nemovitostí.
Developer si za takovou nemovitost může říct více a lidé jsou ochotni tuto cenu zaplatit. I to je jeden z důvodů, proč ceny nemovitostí u nás klesají velmi neochotně. Domácnosti jsou v současnosti v dobré ekonomické situaci a jsou ochotné za kvalitu zaplatit, a to i při úrokových sazbách kolem pěti a půl procenta.
U mladých lidí se často mluví o tom, že mohou získat hypotéku až na 90 procent hodnoty nemovitosti. Jenže i zbývajících deset procent může při dnešních cenách znamenat stovky tisíc korun. Není právě našetření vlastních prostředků jednou z největších překážek? A jak byste mladým lidem doporučil postupovat?
Máme na to data, protože regulace takzvaného LTV, tedy loan-to-value, začala v podstatě už před deseti lety. Minimálně její příprava probíhala od roku 2016 a byl to první parametr, který Česká národní banka začala regulovat.
Překvapivě to skutečně není zásadní problém. Je to můj názor, vidím to u klientů a potvrzují to i data z velkého objemu případů. Sehnat deset procent vlastních prostředků pro mladé lidi není úplně ten hlavní problém, výjimkou je Praha a Brno, zde to díky extrémním cenám bytů problém je.
Problém obecně nastává ve chvíli, kdy mladá rodina nemá kolem sebe určitý záchranný kruh v podobě rodiny. Většinou se totiž tato částka dává dohromady právě s pomocí rodičů nebo dalších příbuzných. Je to i tím, že starší generace například dlouhodobě spoří dětem prostřednictvím stavebního spoření a v určitou chvíli je schopna tyto peníze dětem poskytnout.
Co je tedy podle vás pro mladé žadatele větší překážkou?
Větší problém představuje schopnost na hypotéku dosáhnout a dlouhodobě úvěr splácet, tedy parametry DSTI nebo případně DTI, který je v současnosti sice vypnutý. Právě tady nejvíce vstupuje do hry samotná cena nemovitosti.
Banka má navíc podle pravidel, respektive doporučení České národní banky, možnost udělit výjimku a poskytnout vyšší LTV. Platí to i pro lidi starší 36 let, kteří chtějí financovat 90 procent hodnoty nemovitosti. Banka může teoreticky poskytnout dokonce stoprocentní hypotéku, pokud si to dokáže vůči České národní bance zdůvodnit.
Je tam pětiprocentní čtvrtletní limit a ten prakticky není zásadně vyčerpáván. Kdyby tedy na tento parametr existoval velký tlak a lidé skutečně neměli potřebných deset nebo dvacet procent vlastních zdrojů, tyto limity by byly vytěžované. Tak tomu bylo například před covidem.
V posledních zhruba pěti letech ale lidé výrazně kumulují úspory a v určitou chvíli je uvolní do pořízení nemovitosti. Buď je použije přímo daná domácnost, nebo mladým lidem pomohou rodiče. Proto dnes tento faktor za hlavní problém nepovažuji.
V Česku je pořád velmi silná představa, že nájem jsou vyhozené peníze, zatímco při hypotéce člověk splácí něco vlastního. Je to podle vás správný pohled?
Záleží na životní etapě konkrétního člověka. Pokud jsem mladý, ještě mi není ani třicet, raději bych si založil investiční portfolio, začal investovat a bydlel v nájmu, než abych uvolnil obrovskou část svého měsíčního cash flow a zároveň i úspor na pořízení vlastní nemovitosti, kde kapitál nemonetituji, uspokojím tak pouze vlastní bytovou potřebu.
Mluvili jsme například o deseti procentech vlastních prostředků. Za takovou částku už se dá poměrně slušně založit investiční portfolio. A teprve někdy po třicítce bych začal více zvažovat vlastnické bydlení.
Odpověď tedy zní ano i ne. Záleží na fázi života člověka a celé domácnosti.
Přijde mi také dobře, i když to možná někdo přijímá se skřípěním zubů, že se struktura bydlení v České republice začíná více doplňovat nájemním bydlením. Z dlouhodobých dat různých ekonomik je vidět, že pokud v dané zemi výrazně převažuje vlastnické bydlení, je tato země citlivější na ekonomické výkyvy. Nájemní bydlení je do určité míry schopno ekonomické cykly lépe absorbovat a může být ve prospěch domácností.
Příkladem je Praha, kde se za posledních pět let zásadně změnila situace. Ještě před pěti nebo šesti lety jsem dokázal koupit v Praze investiční byt s relativně rozumným výnosem a ekonomika vlastnického bydlení vycházela velmi podobně jako měsíční nájem.
Dnes je to prakticky science fiction. Splátka hypotéky může být 40 nebo 50 tisíc korun měsíčně či více, zatímco do podobného bytu mohu jít v nájmu za výrazně nižší částku, například za 25 až 30 tisíc korun měsíčně.
To je jeden z příkladů, proč je větší podíl nájemního bydlení pro celkové portfolio bydlení v zemi podle mě zdravější. Je to však zjednodušený pohled, jako klíčové vidím, aby nájemní trh fungoval férově a vyváženě pro obě strany, nájemníky i pronajímatele. Zde nás čeká ještě spoustu práce, aby se trh ještě posunu a více zkultivoval.
Když se podíváte několik let dopředu, věříte, že se dostupnost vlastního bydlení v Česku může zlepšit? Nebo se budeme muset smířit s tím, že na první vlastní bydlení budou lidé dosahovat stále později a případně se budou více spoléhat na pomoc rodičů?
To není krátkodobá záležitost. My dostupnost bydlení měříme v rámci našeho projektu a spíš předpokládám, že nějaká výrazně pozitivní změna v nejbližší době úplně nenastane.
Aby se situace významněji zlepšila, muselo by se sejít několik faktorů. Prvním je výraznější nebo alespoň znatelnější pokles úrokových sazeb. Z dlouhodobého hlediska k němu podle mě určitě dojde, ale nemyslím si, že bychom se dostali ke dvěma procentům. Spíš bych očekával úroveň někde kolem tří až tří a půl procenta v horizontu tří až pěti let. To může být jeden ze scénářů.
Nižší sazby by samozřejmě zlepšily dostupnost bydlení prostřednictvím nižších měsíčních splátek. Zároveň ale vidím, že jsme kultura extrémně orientovaná na vlastnické bydlení. To úplně nezmizí a pořád bude existovat silný tlak na pořizování vlastního bydlení.
Na druhou stranu máme předpoklad, že by na trh mohlo přijít poměrně výrazné množství nových nemovitostí, a to i v atraktivních lokalitách. Staví se více a stavět se bude. Pokud se navíc podaří ještě více odblokovat stavební řízení, celý proces se může zrychlit. Důležitá je rovněž revitalizace staršího bytového portfolia, rozvoj obecní výstavby a roli můžou sehrát i družstevní byty.
To by mohlo vytvořit zajímavý předpoklad pro větší nabídku nemovitostí a dostupnost bydlení by se mohla zlepšit.
Nejsem tedy ani pesimista, ani přehnaný optimista. Myslím si, že dostupnost bydlení se může zlepšit za dvou hlavních předpokladů: pokud klesnou úrokové sazby a zároveň bude na trhu silnější a pestřejší nabídka nemovitostí, především v atraktivních lokalitách.
Zdroj fotky: archiv Libora Ostatka
Zdroj pozadi: Canva.com