Crowdfunding slibuje investorům možnost vložit peníze přímo do konkrétních firem a developerských projektů, často s výnosem, na který u běžného spořicího účtu nedosáhnou. S vyšším výnosem ale přicházejí i otázky: Co se stane, když dlužník přestane splácet? Jak důkladně platforma jednotlivé projekty prověřuje a kdy už se zajímavá investice mění v příliš velké riziko? Právě na úvěrovém crowdfundingu staví svůj byznys platforma Fingood, která od roku 2023 působí s evropskou crowdfundingovou licencí udělenou Českou národní bankou.
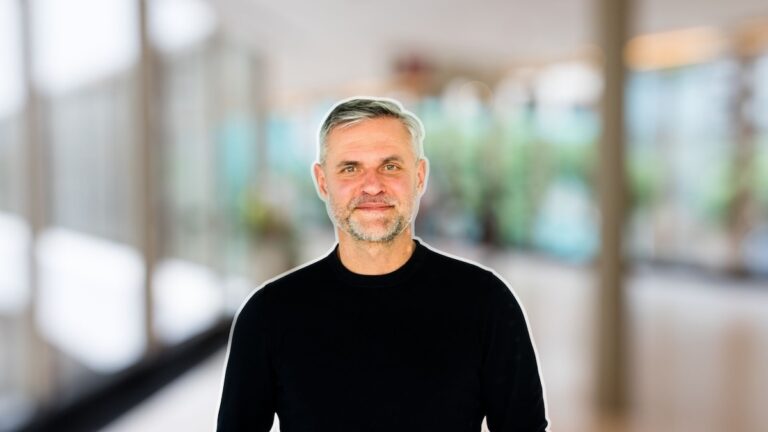
V jejím čele stojí od března 2026 Ondřej Kozel. Do Fingoodu přišel už v roce 2022 jako technologický ředitel, později se přesunul do role provozního ředitele a podílel se mimo jiné na budování IT infrastruktury, ratingových modelů i klientské aplikace. Předtím působil řadu let v technologickém sektoru a věnoval se také vývoji řešení pro bankovní prostředí.
Od letošního března jste generálním ředitelem Fingoodu. Předtím jste působil jako provozní ředitel, a ještě předtím jako technologický ředitel. Jaké máte v nové roli s Fingoodem plány?
Fingood prošel obdobím stabilizace, kdy jsme museli vyřešit některé problémové úvěry. Teď přichází období, kdy může znovu růst. Naším plánem je tedy postupně a kontrolovaně růst a dokázat, že crowdfunding má na finančním trhu své místo.
Mohlo by Vás zajímat: Rozhovor s Karlem Oblukem o Angel investování
Zmínil jste crowdfunding. Možná bychom mohli čtenářům nejprve vysvětlit, co vlastně crowdfunding znamená.
Crowdfunding má v České republice čtyři základní podoby. Asi nejznámější je dárcovský crowdfunding, kdy je odměnou pro člověka především dobrý pocit z toho, že někomu pomohl. A v tom jsme jako Češi poměrně silní.
Potom je produktový crowdfunding, kdy je odměnou určitý produkt. Typicky tím zároveň ověřujete, zda má trh o daný produkt zájem. Dále existuje equity crowdfunding, kdy investor výměnou za své peníze získává podíl ve firmě. Odměna pak přichází například ve chvíli, kdy se společnost prodá a hodnota jeho podílu vzroste.
A posledním typem je úvěrový crowdfunding, což jsme my. V takovém případě půjčujete společnosti za předem dohodnutých podmínek a odměnou je vám úrok. Zjednodušeně řečeno se drobní investoři skládají na úvěr pro konkrétní firmu.
Fingood v tom má roli prostředníka, který celou transakci zajišťuje. Dohlížíme na to, zda společnost investorům poskytuje pravdivé informace, a také na to, aby zajišťovací instrumenty, kterými jsou typicky nemovitosti, byly správně zapsané a právně čisté.
Pokud se jako investor třeba přes Fingood rozhodnu investovat 10 tisíc korun do konkrétního projektu, co se s mými penězi skutečně stane a z čeho dostávám výnos?
Dá se to ukázat na jednoduchém příkladu. Představme si, že firma potřebuje sto tisíc korun a máme deset podobných investorů. Fingood tyto prostředky vybere a následně je pošle úvěrovanému subjektu.
Ten za získané peníze něco vytváří. Typicky například staví nemovitost, kterou následně prodá. Za to, že používá vaše peníze, vám platí dohodnutý úrok. My se pohybujeme někde kolem deseti procent ročně, takže z investovaných deseti tisíc korun vám měsíčně chodí přibližně stokoruna. Na konci, když se projekt dokončí a nemovitost se například prodá, dostanete zpět jistinu.
Na platformě si ale můžete vybrat mezi několika způsoby splácení. Buď jde o takzvaný balónový typ, kdy se jistina splácí až na konci, nebo o anuitní splácení, kdy vám dlužník jistinu postupně splácí v průběhu času. U crowdfundingu se nejčastěji setkáváme právě s balónovým typem, protože se dobře hodí například pro developerské financování.
Jak jste zmínil, na druhé straně stojí firma nebo developer, který si peníze půjčuje. Proč by měl využít crowdfunding, když si může půjčit u banky?
To je asi nejčastější představa, kterou vyvracím. Ne vždy totiž platí, že si firma může jednoduše půjčit u banky. Typicky se u nás úvěry pohybují někde od deseti do 100 milionů korun. Pro banky mohou být některé z těchto částek příliš malé, protože jde o segment menších a středních firem, kterým se ne vždy chtějí zabývat.
Další možností je, že už firma vyčerpala běžné možnosti financování a banka jí další úvěr neposkytne. Nebo schvalování v bance jednoduše trvá příliš dlouho.
Můžeme si to představit například na pražském bytě. Když chcete koupit zajímavou nemovitost, bývá o ni mezi investory velký zájem. Výhodu má ten, kdo má peníze okamžitě k dispozici. Vy je třeba nemáte, protože potřebujete financování, ale díky crowdfundingu je můžete typicky získat do čtrnácti dnů a nemovitost zaplatit. Právě rychlost je tedy jedním z důvodů, proč někdo nevolí banku.
Nenechte si ujít: Action v Česku
Crowdfunding ale firmě nepřináší jen peníze, že?
Přesně tak. Banka vám poskytne peníze. Fingood vám poskytne peníze a zároveň přístup k investorům. Ti po celou dobu sledují váš projekt. Pokud například koupíte bytový dům a rekonstruujete ho, pravidelně na projekt jezdíme na kontroly a investor vidí, jak postupuje. Developer pak může mezi těmito investory získat také poptávku po samotných bytech. Nezřídka se stane, že se část nemovitostí prodá právě lidem, kteří projekt financovali.
Když si to převedeme do konkrétních čísel, desetiprocentní úrok může na první pohled působit u developerského projektu jako hodně. Pokud si ale vezmete financování od banky například za sedm až osm procent a následně připočtete náklady na marketing, inzerci a makléře, můžete se dostat o další tři nebo čtyři procenta výše. Ve výsledku jste už někde kolem ceny crowdfundingového financování.
Tento typ financování proto využívají hlavně lidé, kteří vědí, jak s ním pracovat. Dá se to přirovnat například ke Slevomatu – přivedete si lidi přímo do svého byznysu.
Další skupinou jsou firmy, jejichž byznys banky příliš neznají. Měli jsme například společnost vyrábějící světelné dekorace pro vánoční trhy a obchodní centra. Díky nám se dokázala dostat až do Paříže. Měla fungující byznys, přesvědčila investory a získané peníze jí pomohly vyrůst. Dnes už má dostatečnou bonitu pro banku, která ji následně refinancovala levnějšími penězi.
Crowdfunding navíc může fungovat i jako určitý průzkum trhu. Chcete například postavit projekt na zelené louce a investoři vám jednoduše řeknou: „Do tohohle svoje peníze nedám.“ Vy jste v tu chvíli zaplatil relativně malou částku za posouzení projektu, ale neskončil jste s obrovskou investicí do něčeho, o co trh nemá zájem.
Fingood dnes nabízí investorům výnosy kolem deseti až jedenácti procent ročně. Nepřinášejí ale takové výnosy také vyšší riziko? Jaká konkrétní rizika investor přebírá?
Existuje nepsané pravidlo, že čím vyšší výnos, tím vyšší riziko. U crowdfundingu to podle mě neplatí úplně mechanicky. Výše úroku s rizikem samozřejmě souvisí a z pohledu regulace se váže také na rating.
Hlavním rizikem je, že investujete do projektu, který nevyjde. To se samozřejmě může stát. Pořád ale jde o úvěr, který je zajištěný. Když dlužník nesplatí, investor sám nepůjde pohledávku vymáhat ani si automaticky neodepíše ztrátu. Fingood začne zpeněžovat zástavy. Rizikem pro investora tak může být například to, že podle našeho právního systému bude rok nebo dva čekat, než dostaneme pravomocný pokyn ke zpeněžení majetku a investor získá své prostředky zpět.
Kdybych to měl srovnat například s akciemi, nevnímám to riziko jako tak vysoké, přestože jsou výnosy vyšší. Firmy jsou ochotné platit vyšší úroky především proto, že potřebují peníze získat rychle.
Když například kupujete nemovitost nebo pozemek, na kterém můžete vydělat desítky procent, nebude pro vás problém zaplatit investorům vyšší úrok, pokud díky tomu peníze získáte během několika dnů.
Nenechte si ujít: Rozhovor s Janou Brodani
Kdo je vůbec váš typický investor a kdy dává smysl investovat do crowdfundingu?
Myslím si, že klidně od začátku. Když se podíváme na rozdíl oproti akciím nebo ETF, typický investor si dnes stáhne nějakou aplikaci a kliká. Málokdy ale skutečně ví, co za danou akcií stojí. Často jednoduše vychází z toho, že mu ji někdo doporučil.
Ve chvíli, kdy vás zajímá, co za vaší investicí skutečně stojí, dává crowdfunding smysl. Crowdfundingové platformy totiž zveřejňují konkrétní projekty, které si můžete doslova „osahat“. Můžete vidět, jak roste budova, za co se nakupují zásoby nebo jak se projekt vyvíjí. Můžete se tam klidně fyzicky zajít podívat.
Smysl to dává také ve chvíli, kdy potřebujete diverzifikovat portfolio. Nebo když například klesají úrokové sazby a crowdfundingová platforma vám nabídne fixovaný výnos na delší období.
A pro koho je takové investování určené?
Typicky jde o občana Evropské unie, který má účet v České republice. Zároveň je to investor, který je schopný nést případnou ztrátu.
To znamená, že by člověk do crowdfoundingu neměl dávat peníze, jejichž případná ztráta by ho nějakým způsobem ohrozila?
Samozřejmě. Myslím si, že to platí obecně pro všechny investice. Abych to přiblížil na jednoduchém příkladu: představte si, že chcete půjčit peníze kamarádovi a jste třeba fotbalový tým, který se na něj skládá. Crowdfunding je v takové situaci ten, kdo vám toho kamaráda prověří, ale neřekne vám, jestli se na něj skutečně máte složit.
Crowdfunding zajistí, aby vám nelhal, podívá se na jeho výpisy a ověří, zda celý záměr dává smysl. Samotnou půjčku ale prostřednictvím crowdfundingu poskytujete vy. Aby byla rizika pro investory v celé Evropské unii co nejsrozumitelnější, musí mít každá investice dokument KIIS. Ten bez marketingových příkras přesně popisuje daný projekt. Díky tomu můžete jednotlivé investice porovnat a rozhodnout se, komu věříte a komu ne.
Říkal jste, že jako crowdfundingová platforma firmu nebo developera kontrolujete a prověřujete. Jak konkrétně postupujete, než se nějaký projekt objeví na vaší platformě?
Řekl bych skoro všechno. Samozřejmě nejsme banka, takže nemáme přístup úplně do všech bankovních registrů, ale všude, kam přístup máme, se podíváme. Představme si firmu, která chce něco koupit. Typicky po ní požadujeme daňová přiznání za poslední dvě období, abychom zjistili, zda má dostatečnou bonitu.
Pokud projde takzvaným prescoringem, který vyřadí například případy s insolvencemi, exekucemi nebo závažnými záznamy, pokračujeme v posuzování. Potom se podíváme na to, čím úvěr zajišťuje. Typicky je to u nás nemovitost. V Česku se zkrátka hodně věří „cihlám“. Samotný odhad musí provést certifikovaný odhadce.
Co následuje po základním prověření?
Projekt jde na risk. Náš scoring je v tomto směru podobný bankovnímu. Máme odborníky na řízení rizik, kteří přišli z bankovního prostředí a mají patnáct až dvacet let praxe. Ti celý projekt posoudí a identifikují rizika.
Pokud například zjistí, že byly z firmy někam vyvedeny peníze nebo projekt z jiného důvodu nedává smysl, jednoduše ho zamítnou. Pokud smysl dává, snaží se všechna rizika co nejvíce ošetřit a převedou je do konkrétních podmínek úvěru.
Pak následuje investiční komise, ve které jsme jednatelé společnosti a šéf risku. Tam si klademe jednoduchou otázku: investoval bych do toho sám? Vidím všechny dokumenty, posouzení i to, zda jsou rizika dostatečně pokrytá. Jakmile jsou, dávám projektu zelenou.
Potom se projekt začne připravovat ke zveřejnění investorům. Firma si ho samozřejmě chce nějak prezentovat, ale my hlídáme, aby všechny informace odpovídaly realitě. Například aby se u zajištění neprezentovala budoucí hodnota nemovitosti jako současná.
Investor si následně přečte popis projektu, případně dokument KIIS, a rozhodne se, kolik do něj chce investovat.
A ani když už jsou peníze od investorů vybrané, nemusí automaticky odejít dlužníkovi. Ten musí nejprve splnit všechny stanovené podmínky. Může se tedy stát, že investor už dostává úrok, ale dlužník peníze ještě nemá, protože například nedodal potřebný dokument. Teprve potom prostředky skutečně uvolníme.
Kromě toho používáte také vlastní ratingový systém, na kterém jste se sám podílel. Co vlastně investorovi říká?
Úplně otevřeně musím říct, že právě za rating dostáváme od investorů i negativní zpětnou vazbu. Když jsme systém zaváděli, vytvořili jsme dva různé ratingy. Jeden je rating samotného úvěru a druhý rating partnera.
Pro investory to může být nesrozumitelné. První, tedy rating úvěru, v zásadě říká, s jakou pravděpodobností dostane investor své peníze zpátky. Pokud je rating vysoký, riziko ztráty jistiny je nižší. Nižší rating naopak upozorňuje na vyšší riziko.
To ale ještě vůbec neříká, zda bude klient splácet vždy včas nebo zda nebude mít problémy s cash flow. Právě to více zohledňuje druhý rating, tedy rating partnera.
Můžete být například mladý developer, který úvěr zajišťuje kvalitní nemovitostí, takže samotné zajištění je výborné, ale zatím nemáte zkušenosti ani dlouhou historii finančních výkazů. Rating partnera proto bude nižší.
Kdyby si chtěl čtenář představit, jak rating vzniká, může si představit určitou scorecard. Přibližně ve třiceti bodech hodnotíme konkrétní projekt. Jednotlivé položky mají různou váhu a podle výsledného počtu bodů pak vyjde příslušný rating.
Aktuálně ale připravujeme změnu systému. Chtěli bychom ho zjednodušit tak, abychom se investorům prezentovali jedním výsledným písmenem, které zohlední oba dosavadní ratingy.
Cílem přitom není mít všechny úvěry v nejvyšší kategorii. Správně by rozložení mělo připomínat Gaussovu křivku. Největší množství úvěrů tedy bude někde ve středních kategoriích a směrem ke krajům jich bude ubývat.
Podle vašich zveřejněných dat činila skutečná míra selhání úvěrů za rok 2025 14,6 procenta, tedy 33 z 226 úvěrů. To může na první pohled působit jako poměrně vysoké číslo. Je to podle vás malé, nebo vysoké číslo?
Je potřeba říct, že je to číslo odpovídající metodice ČNB. Jestli je vysoké? Ano, je. Kdybych měl říct, kde bych ideálně chtěl crowdfunding vidět, nebudu tvrdit, že na nule, ale určitě pod deseti procenty.
Zároveň je důležité správně vysvětlit, co míra selhání znamená. Dostane se do ní například klient, který je v prodlení déle než 60 dní. Může se tedy stát, že mu uteče jedna splátka, než ji dorovná, přijde další a už se do této statistiky započítá.
Bohužel nám v roce 2025 z důvodu úmrtí majitele firmy spadl také jeden z našich největších projektů, projekt Marica. Tam jsme teď do velké míry závislí na rychlosti jednotlivých řízení.
Selhání úvěru ale automaticky neznamená, že investor o své peníze přišel. Dokážete říct, kolik problémových úvěrů nakonec skončí skutečnou ztrátou?
Musím zaklepat, ale skutečnou ztrátou zatím neskončil ani jeden. U problémových projektů stále běží příslušná řízení. Kolik jich nakonec ztrátou skončí, se těžko predikuje. Máme několik zajišťovacích mechanismů. Není to pouze nemovitost, ale typicky například také směnka, kterou můžeme následně uplatnit.
Peníze můžeme získávat i postupně. Máme například někoho, kdo nám dluh splácí po pětistovkách. Dokud insolvenční správce nerozhodne jinak, nemůžeme takovou pohledávku prohlásit za úplnou ztrátu.
Navíc se problém často projeví až při poslední, balónové splátce. Investor tak mohl po celou dobu dostávat všechny slíbené úroky a problém nastane až ve chvíli, kdy má být vrácena jistina. Je to hodně individuální. Vymáhací oddělení je mimochodem jedna z věcí, která tady v době mého nástupu vůbec nebyla. Zavedli jsme ho před dvěma lety a investory zároveň pravidelně informujeme prostřednictvím Q&A nebo našeho YouTube kanálu.
Čistá ztráta podle mě nebude nijak extrémně vysoká. Nedokážu teď říct přesné číslo, ale doufám, že se budeme pohybovat pod pěti procenty prostředků, které se nepodaří vymoci.
Pojďme si představit konkrétní situaci. Firma například příští měsíc nepošle splátku. Co se od prvního dne prodlení děje?
Úplně první fází je takzvaný early collection. Nejčastějším porušením totiž je, že někdo jednoduše zapomene splátku poslat. Přibližně týden před splatností dlužníka kontaktujeme nebo mu náš systém pošle upozornění. Před balónovou splátkou je navíc už tři měsíce dopředu s klientem v kontaktu náš account manager a zjišťuje, zda všechno probíhá podle plánu.
Pokud například víme, že se protáhne kolaudace nebo něco trvá na katastru, máme možnost úvěr prolongovat třeba o šest měsíců. Investory o tom informujeme. Pokud se úvěr pouze opozdí, investor dál dostává úroky a peníze následně získá po dokončení a prodeji projektu.
A co se děje ve chvíli, kdy klient přestane komunikovat nebo je zřejmé, že nezaplatí?
Nejprve musíme zjistit, v jakém stavu skutečně je. Jestli jeho podnikání stále funguje, nebo ne. Podle toho posuzujeme, zda pro nás bude rychlejší uplatnit směnku, prodat zástavu nebo prodat celou pohledávku.
Nejraději typicky prodáváme pohledávku. Úvěry máme dobře zajištěné a někdo, kdo má čas si celé řízení „vysedět“, může pohledávku koupit a následně na ní realizovat vyšší zisk. Naši investoři ale zpravidla nechtějí čekat tři roky.
Když klient vstoupí do prodlení, automaticky se aplikuje také sankce ve výši jednoho promile denně. Pokud tedy dlužíte deset nebo dvacet milionů korun, je to poměrně silný vyjednávací nástroj.
Prvních patnáct dní fungují automatické upomínky systému. Potom případ přebírá člověk. Pokud ani další jednání nepomůže, smluvně máme nastaveno, že devadesátým dnem přichází zesplatnění úvěru.
Následně začíná právní proces, který se může výrazně protáhnout. Hodně záleží na rychlosti soudů. Zažili jsme případ, kdy rozhodnutí trvalo dva týdny, a jiný, kdy to byly dva roky.
V rámci insolvenčního řízení pak dochází ke zpeněžování majetku. Máme například případ v Mikulově, kde už proběhla dražba. Jako Fingood jsme typicky zajištěný věřitel v prvním pořadí, takže máme při nakládání s pohledávkou poměrně silné postavení.
Ani samotné zpeněžení ale ještě nemusí znamenat konec. Peníze musí být skutečně rozděleny investorům a zároveň se odečítají náklady insolvenčního správce a další výdaje. Proto jsme rádi především tehdy, když se podaří investorům vymoci celou jistinu.
U jiných typů investic se před rizikem chráníme diverzifikací. Platí to stejně i u crowdfundingu?
Samozřejmě záleží na vaší afinitě k riziku. Pokud máte rád ruletu, můžete všechno vsadit na jedno číslo a čekat, jestli padne. Diverzifikace je ale klasický a léty ověřený investiční nástroj a rozhodně dává smysl i u crowdfundingu.
Když se díváme na naše portfolio, vidíme, že některé investory láká dávat vyšší částky právě do úvěrů s nejvyšším ratingem. A pak nám říkají: „Já jsem vždycky dal nejvíc peněz právě do toho, co nakonec spadlo.“
U crowdfundingu tedy platí to samé jako u každého jiného investičního nástroje. Mějte investiční strategii, určete si horizont a podle toho diverzifikujte.
Jeden činžovní dům v Praze může mít problém, protože ho třeba realizuje někdo, kdo udělá chybu. Ale že by podobně dopadlo dalších devět z deseti projektů, je pravděpodobnost výrazně nižší.
Máme investory, kteří do každého projektu dávají pět až deset tisíc korun. Portfolio jim postupně vydělává, občas se některý projekt dostane do problému a zároveň na vlastní oči vidí, jak funguje vymáhání. Takový přístup podle mě dává smysl.
Když se na český crowdfunding podíváte z většího odstupu, kam se podle vás za poslední roky posunul?
Myslím si, že se především dostal více do povědomí firem. Investoři ho ale pořád často vnímají jako alternativní a hodně rizikový produkt.
Právě v tom je podle mě ještě prostor pro posun. Alternativní investicí crowdfunding určitě je, ale osobně si nemyslím, že musí být automaticky tak rizikový, jak ho část lidí vnímá. Měl by se více etablovat mezi běžnými finančními nástroji, které firmy používají.
Každý CFO by podle mě měl crowdfunding alespoň znát jako jednu z možností financování. Fingood má například 26 tisíc aktivních investorů. Firma tak kromě samotných peněz získává také velkou skupinu lidí, kteří její projekt sledují a mohou se stát i jejími zákazníky.
Mohlo by Vás zajímat: Rozhovor s Liborem Fiedlerem
Může tedy crowdfunding fungovat i jako mezistupeň před klasickým bankovním financováním?
Určitě. Crowdfunding podle mě funguje především jako zdroj krátkodobých peněz. Potřebujete-li rychle peníze na krátkou dobu, může být ideální.
Pokud naopak potřebujete dlouhodobé peníze například na provozní financování, už nemusí být správnou volbou. Marže firmy by totiž musela být velmi vysoká, aby takové financování ekonomicky unesla.
Dobře se hodí například na nákup pozemku, který ještě nemá územní rozhodnutí. Pozemek koupíte, připravíte projektovou dokumentaci, vyřídíte potřebná povolení a teprve potom se dostanete do fáze, kdy vám projekt začne financovat banka. Banky mají refinancování rády právě proto, že počáteční riziko už na sebe předtím vzali crowdfundingoví investoři.
Vezměte si třeba Revolut. Je to podle mě jeden z nejúspěšnějších crowdfundingových příběhů a dnes ho používá obrovské množství lidí. Když si zvolíte vhodný typ crowdfundingu, například Hithit nebo Kickstarter, můžete díky němu ověřit, zda o váš nápad lidé skutečně stojí. V podstatě se zeptáte davu: chcete to, nebo nechcete? A ten rozhodne. I v tom má crowdfunding podle mě své místo, pokud se správně používá.
Takže se dá říct, že crowdfunding nachází své místo tam, kde tradiční banky z nějakého důvodu nefungují?
Ano, to je poměrně přesné. Neřekl bych ale, že crowdfunding bankám přímo konkuruje. Každý spíše obsluhuje trochu jiný segment trhu.
U crowdfundingu může být například jiná tolerance investora k riziku. Je to podobné jako u akcií. Někdo se účastní IPO a ani pořádně neví, co to znamená, protože mu investici někdo doporučil.
U crowdfundingu funguje FOMO velmi podobně. Když ale člověk zachová chladnou hlavu, ví, do čeho chce investovat, a zná svůj investiční horizont, může mít crowdfunding v jeho portfoliu své místo vedle dalších investic.
Zdroj fotky: archiv Ondřeje Kozla
Zdroj pozadí: Canva.com